常德市财政局2025年度部门决算公开
目 录
第一部分 常德市财政局单位概况
一、部门职责
二、机构设置及决算单位构成
第二部分 部门决算表
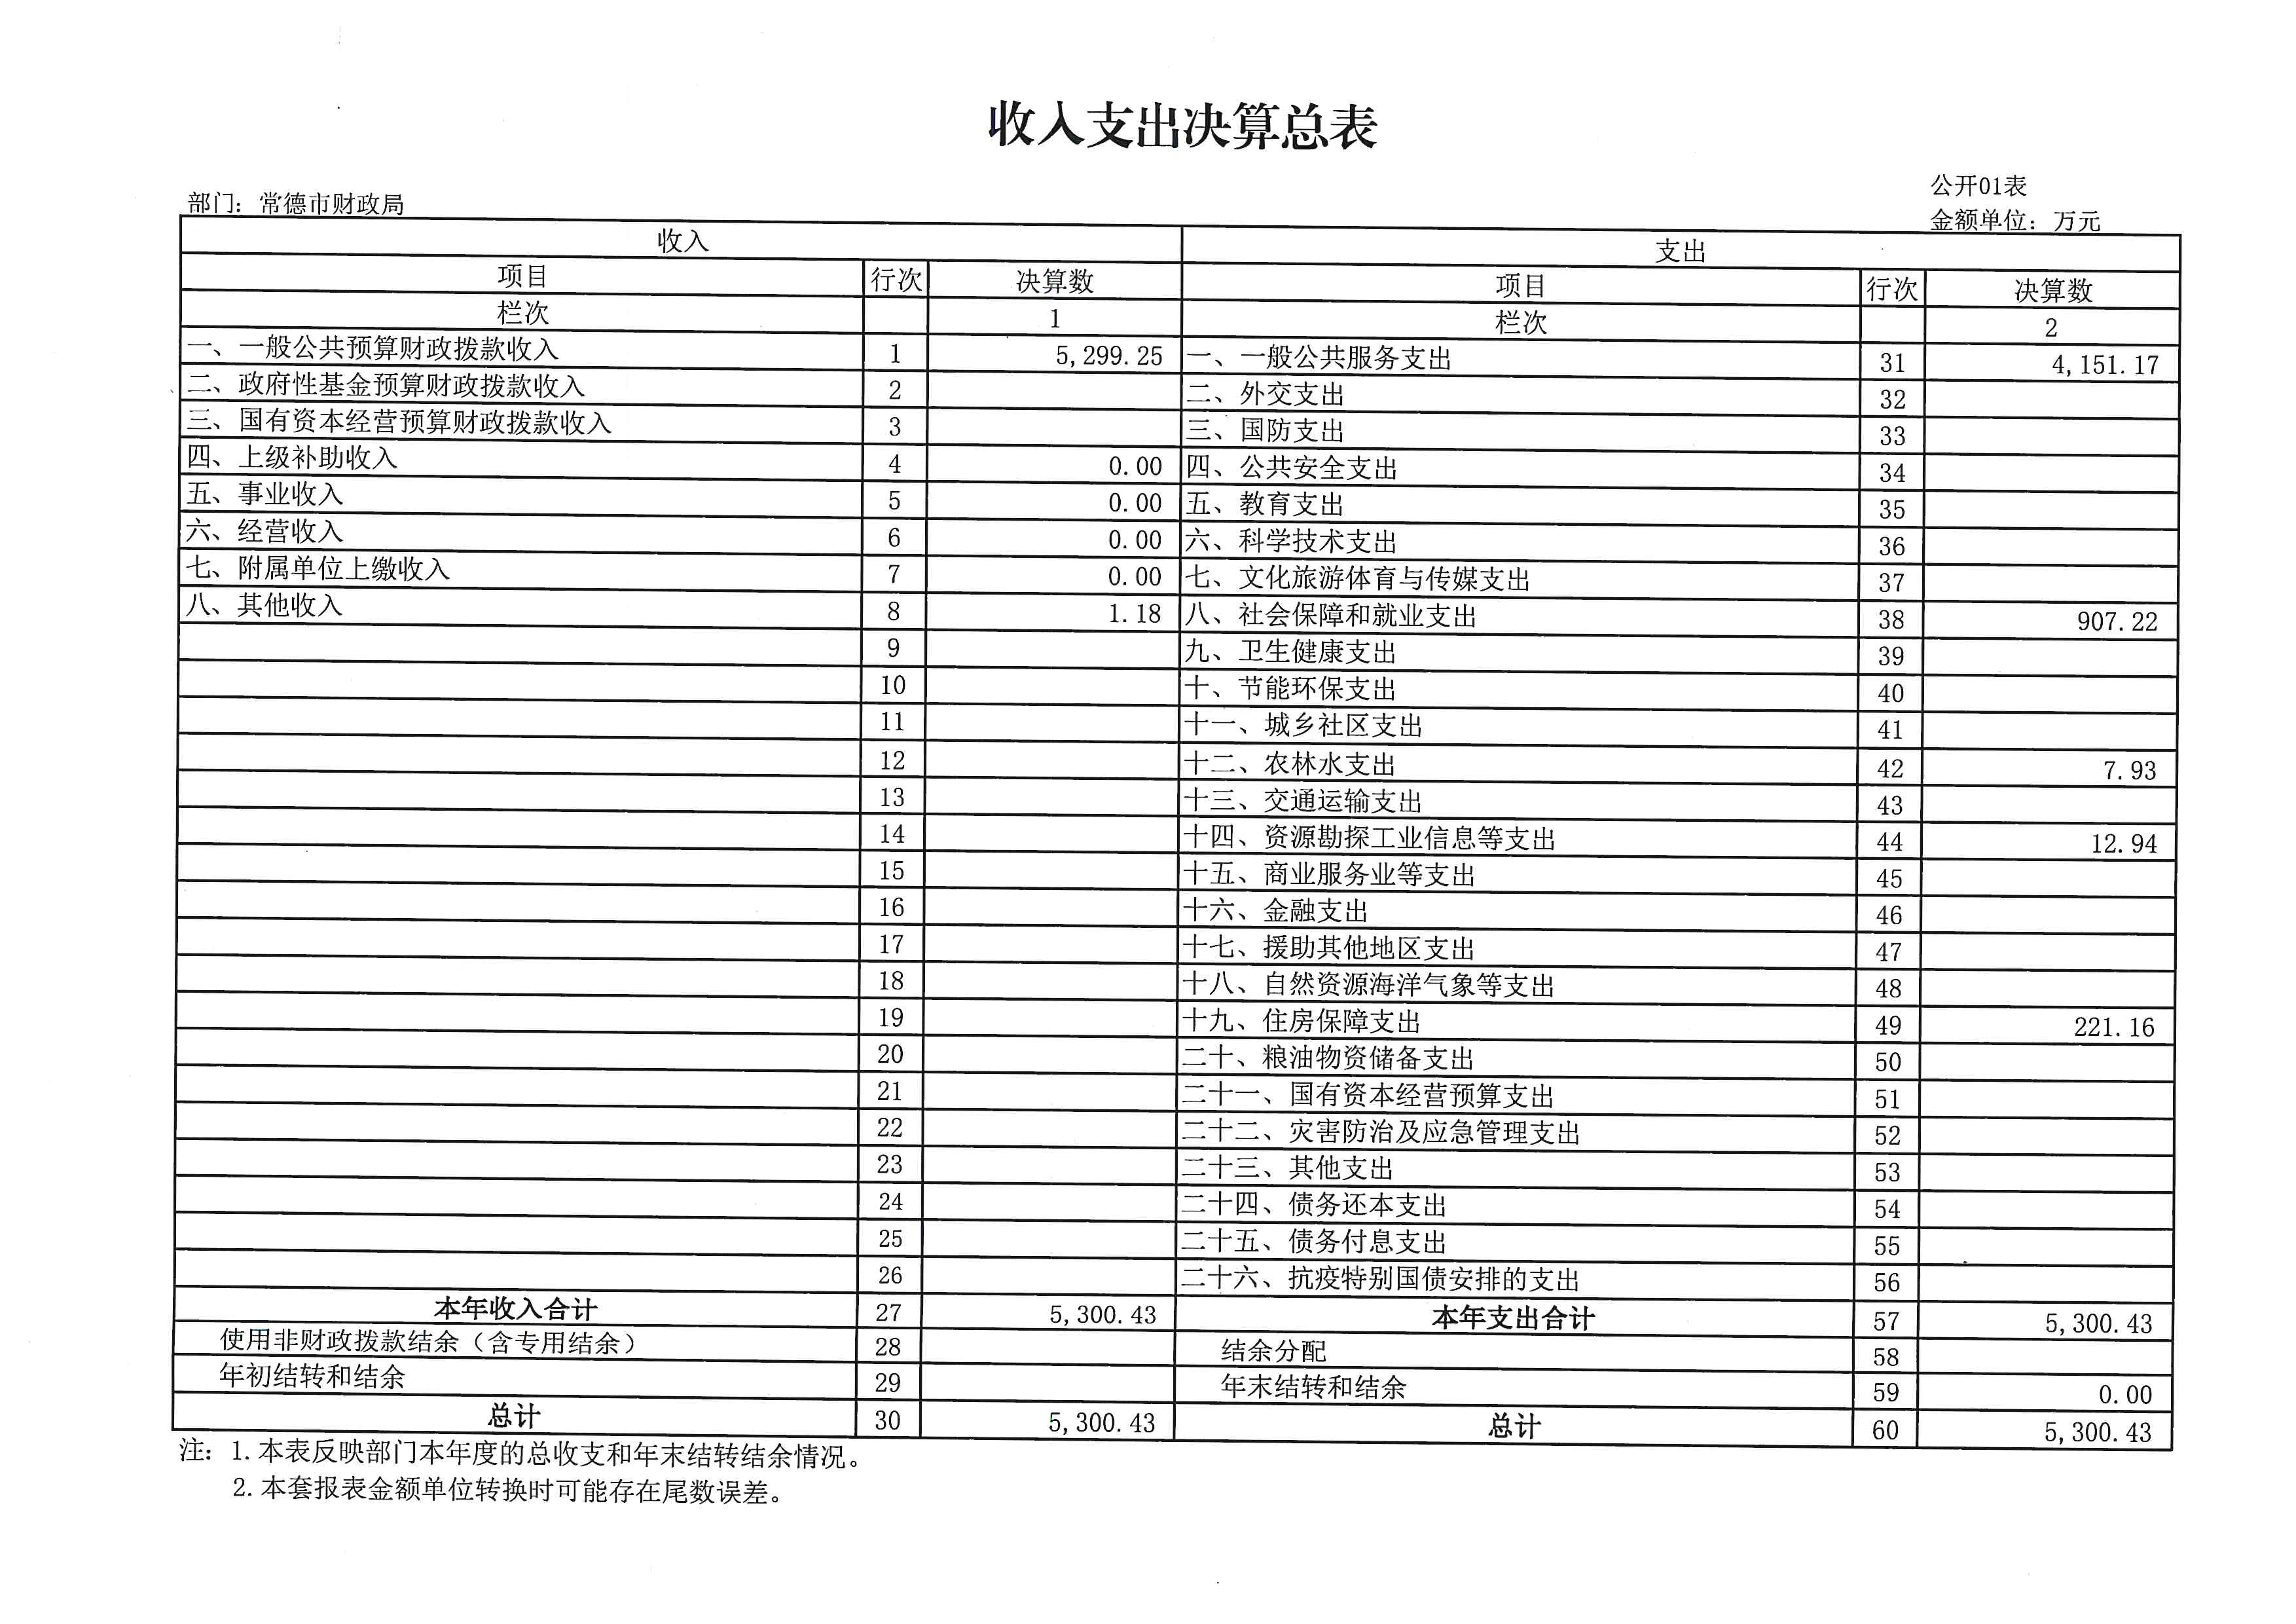
一、收入支出决算总表
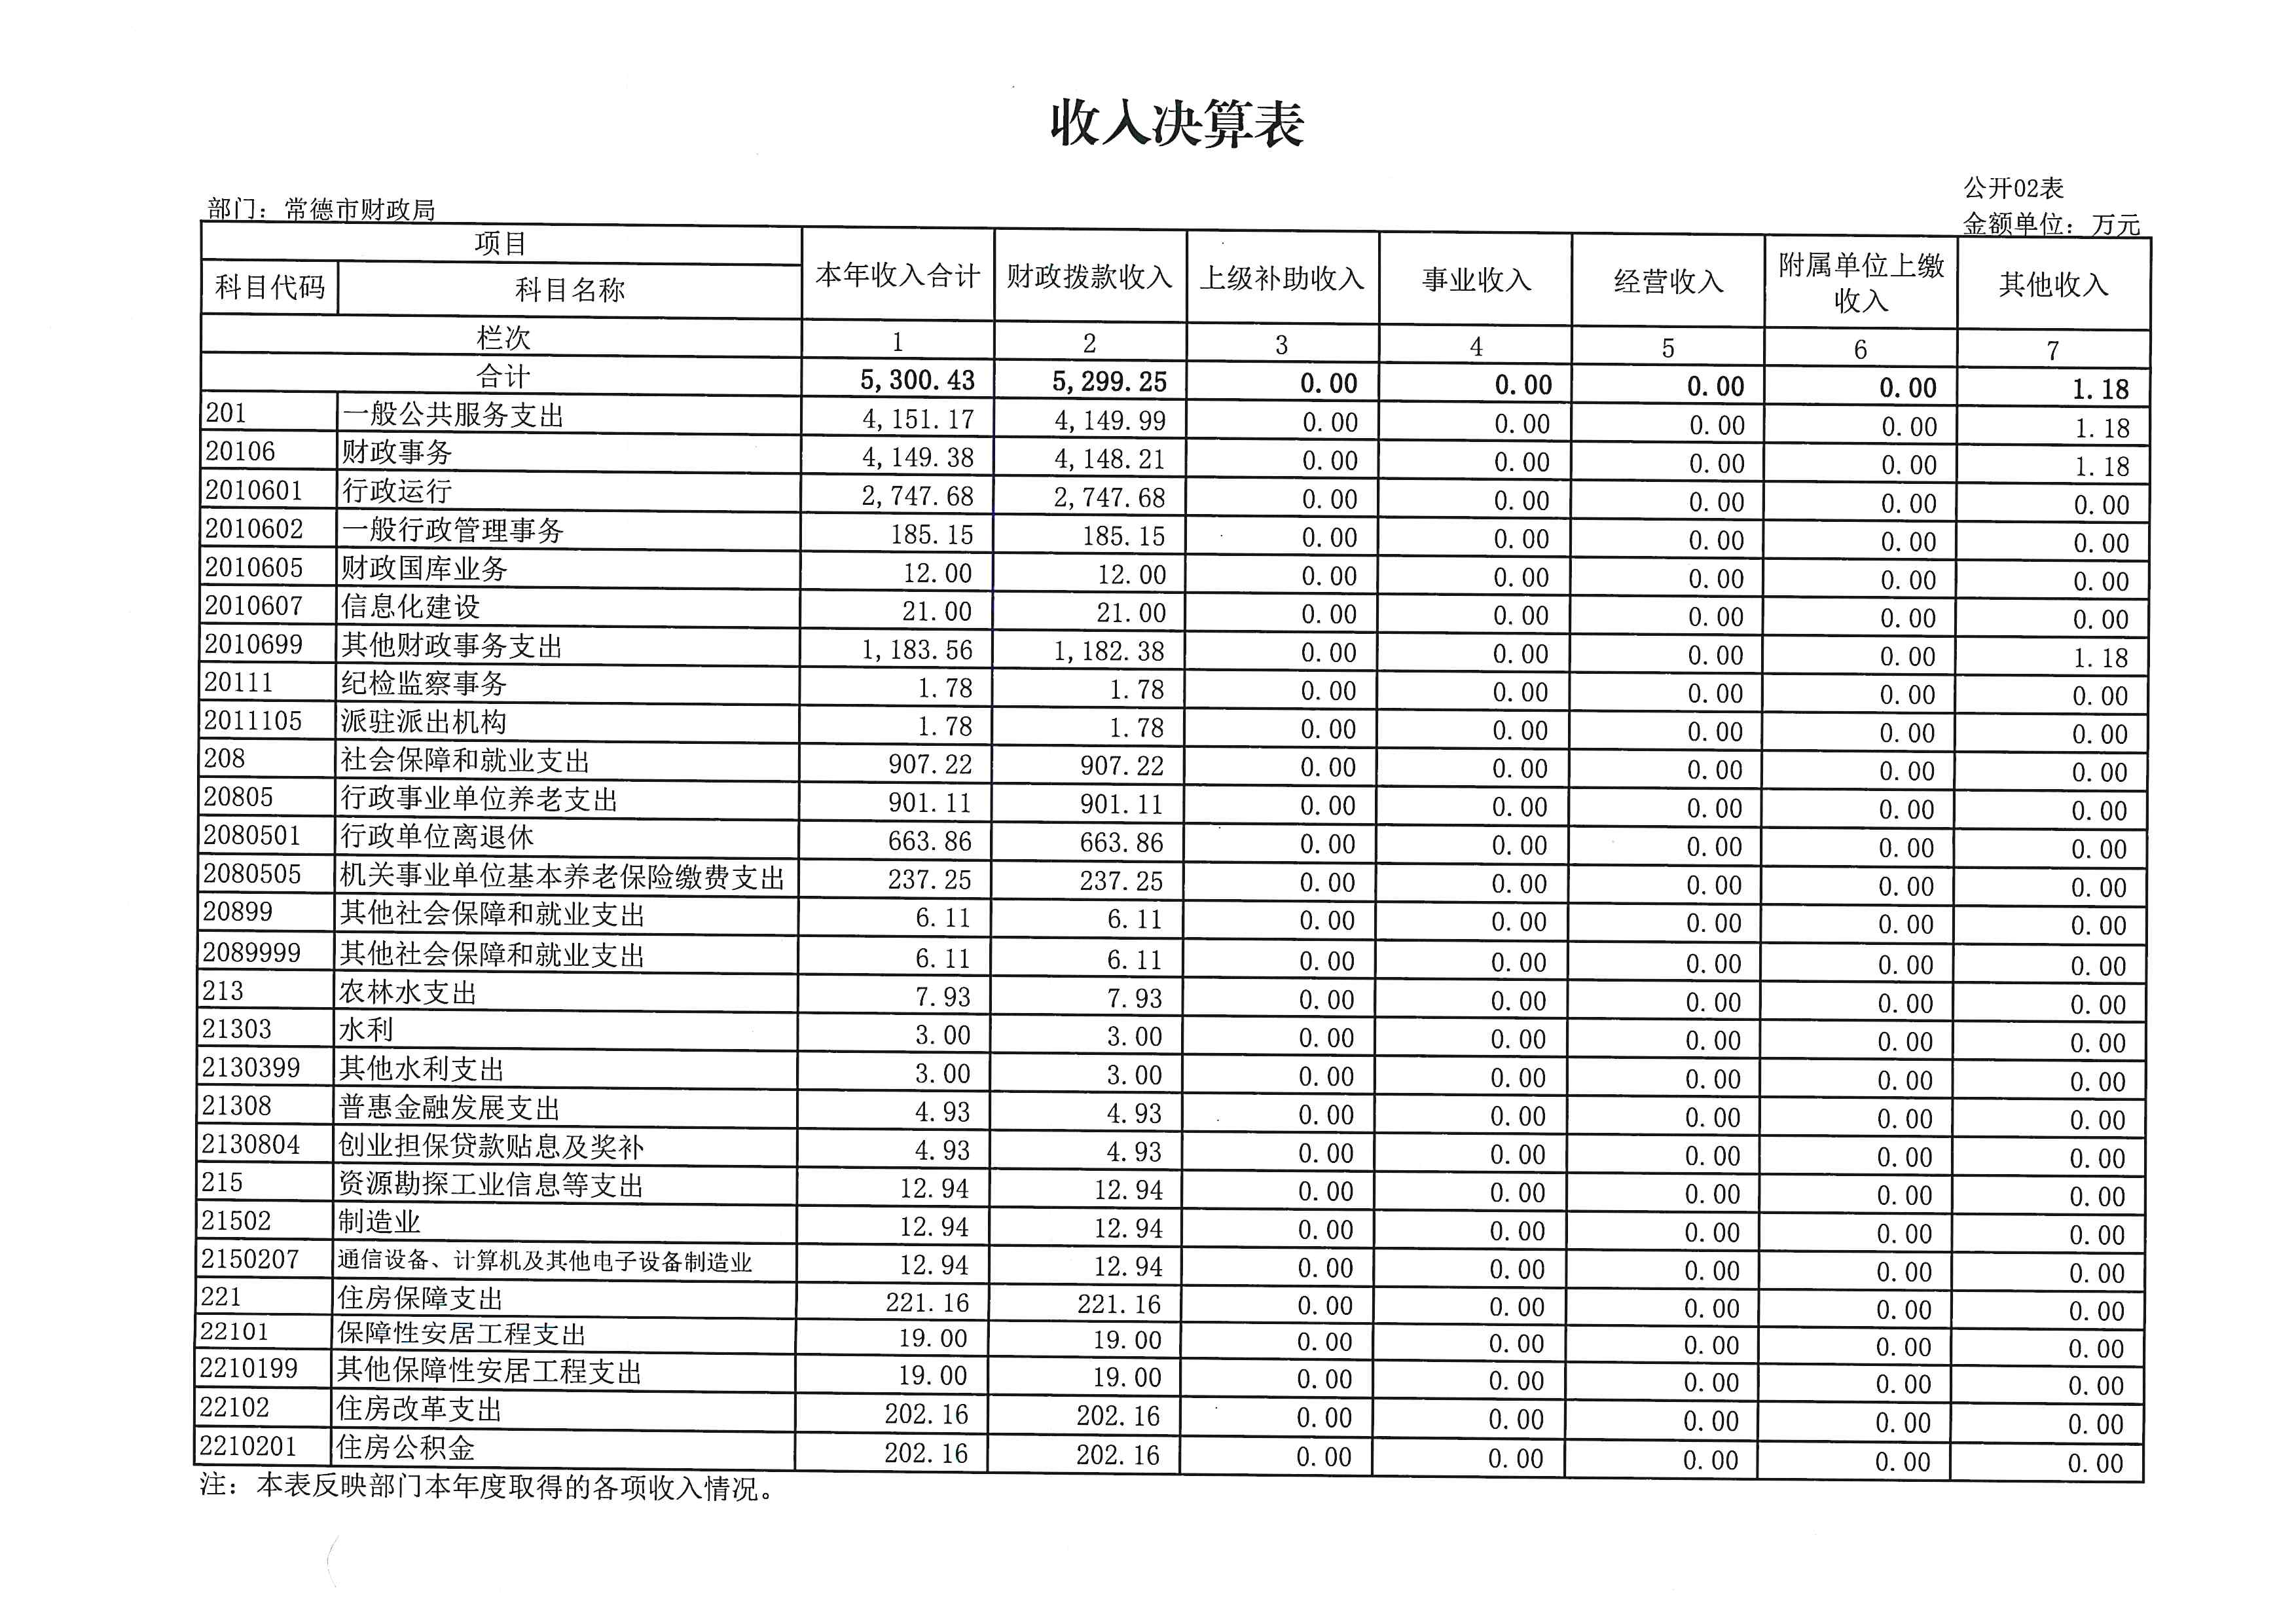
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
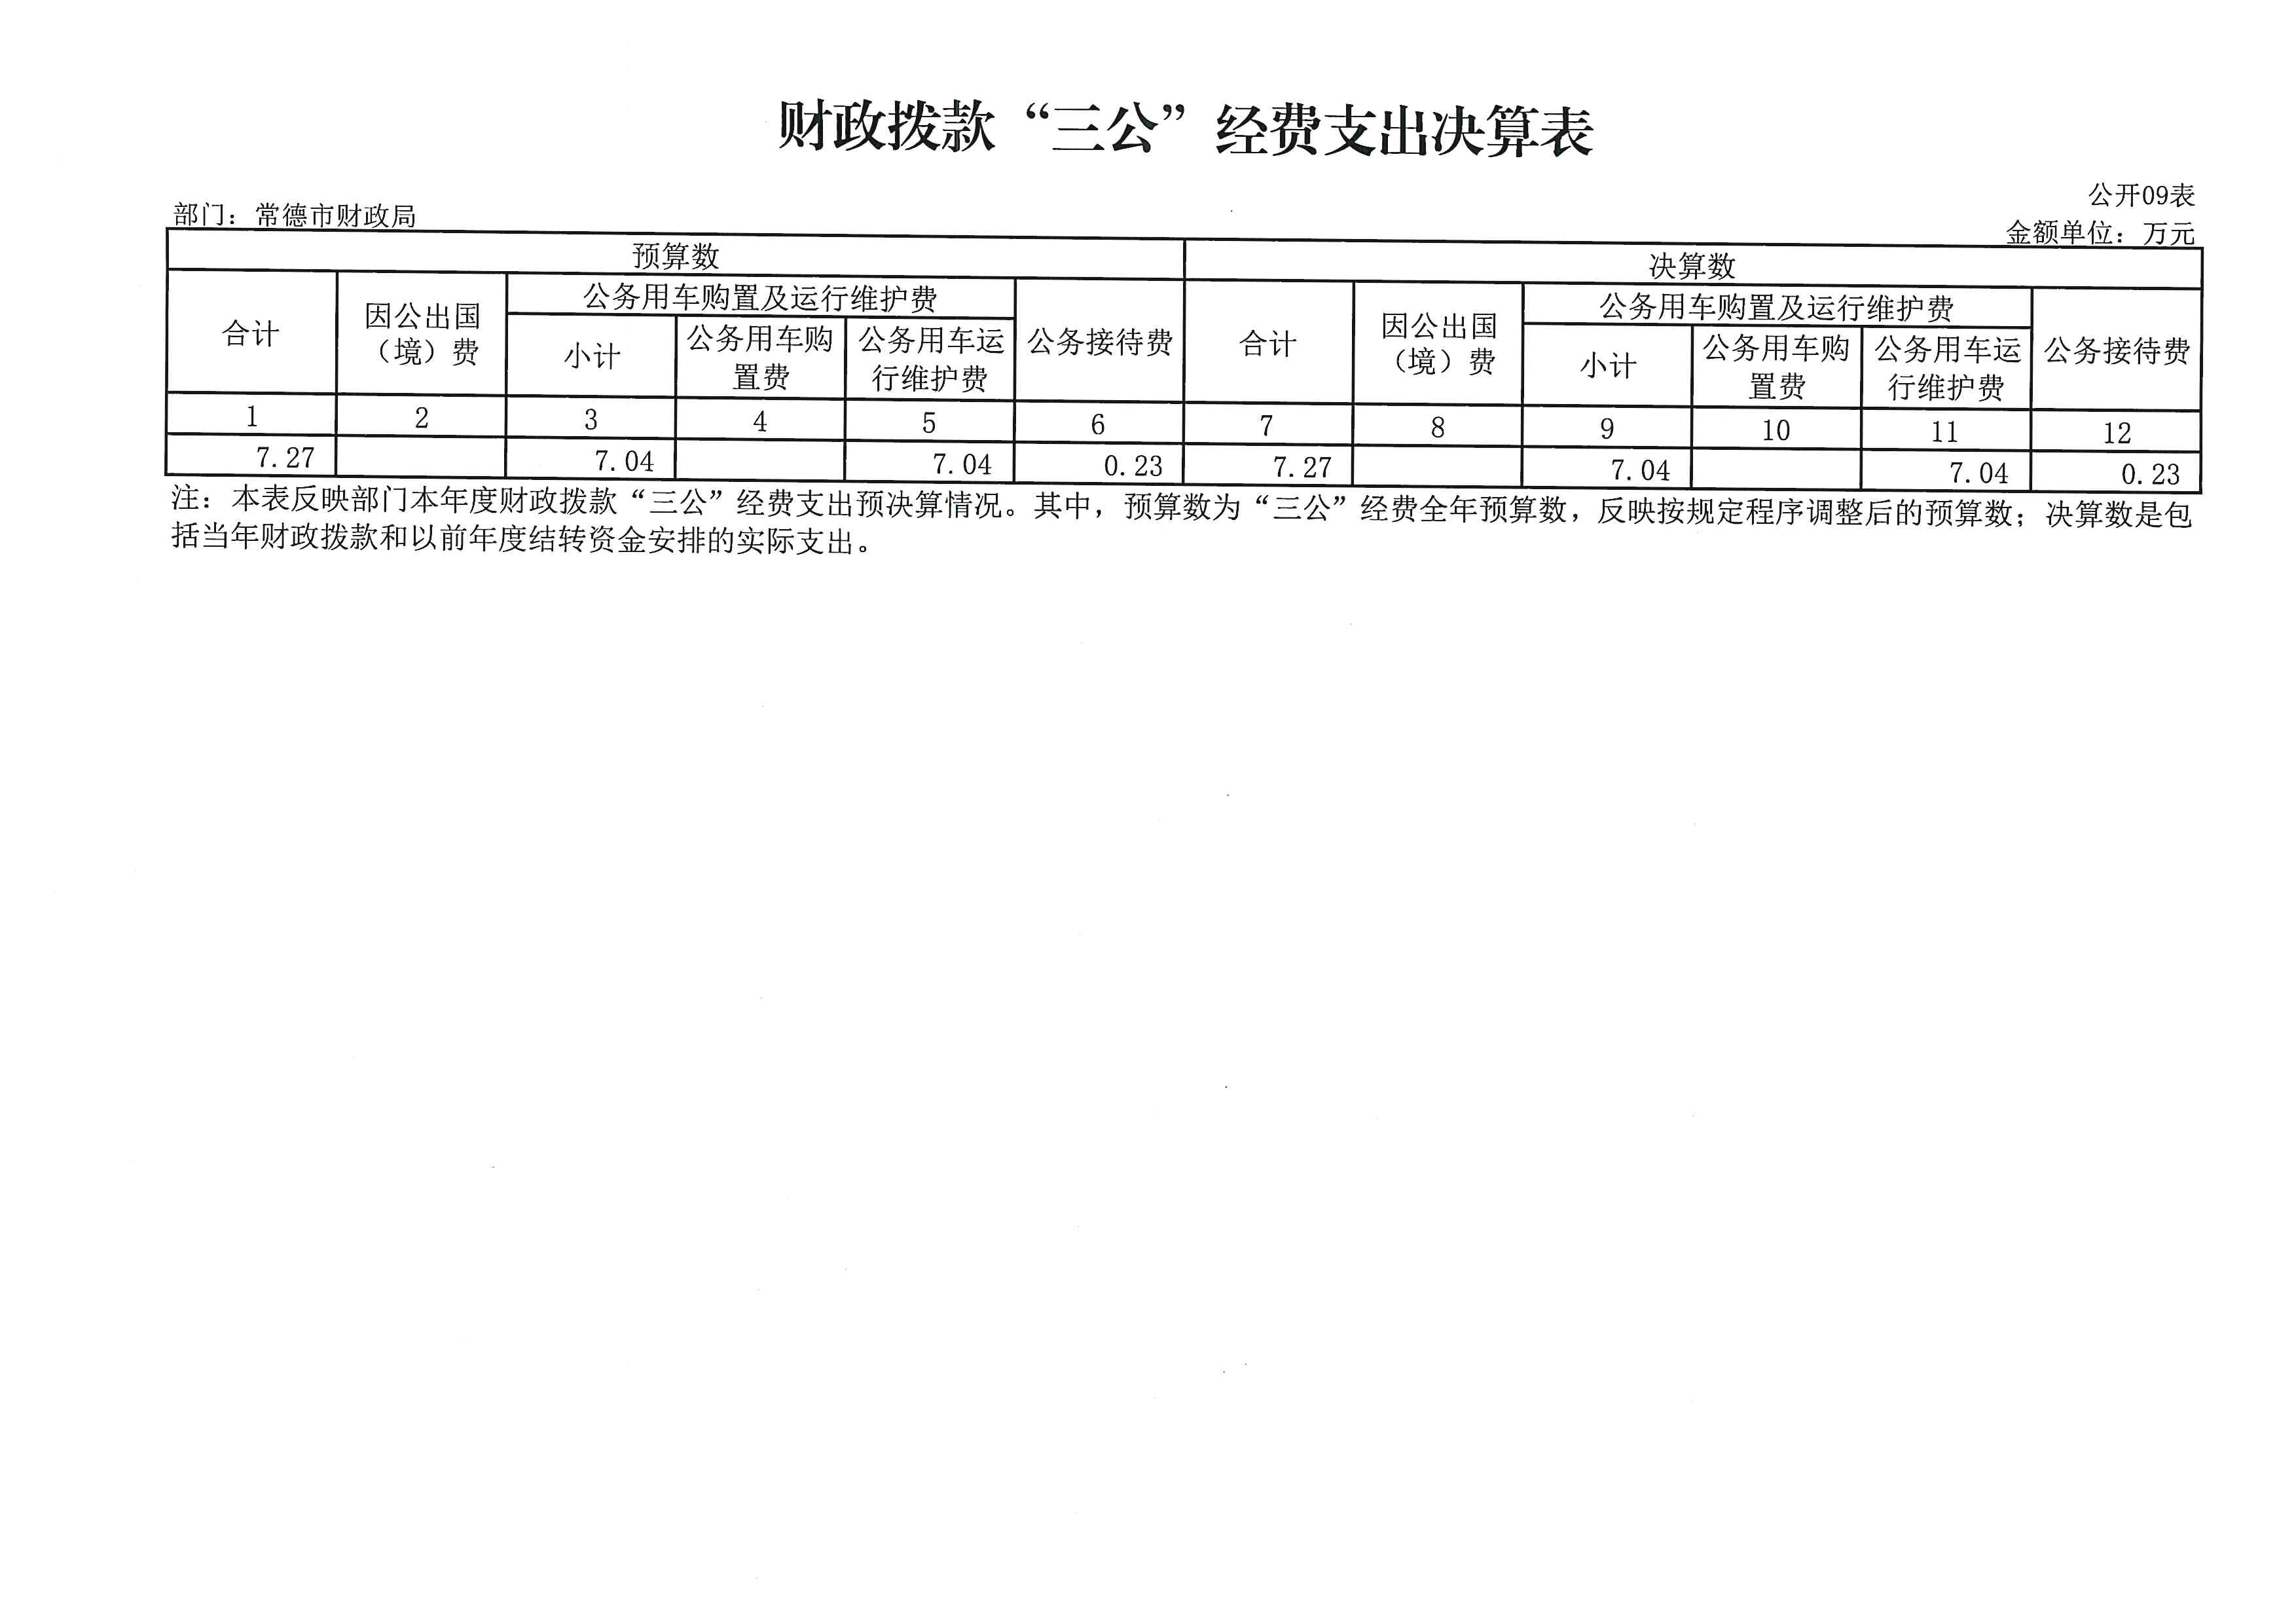
九、财政拨款“三公”经费支出决算表
第三部分 部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、财政拨款“三公”经费支出决算情况说明
八、政府性基金预算收入支出决算情况
九、国有资本经营预算收入支出决算情况
十、关于机关运行经费支出说明
十一、一般性支出情况说明
十二、关于政府采购支出说明
十三、关于国有资产占用情况说明
十四、关于2025年度预算绩效管理情况的说明
第四部分 名词解释
第五部分 附件
第一部分
常德市财政局单位概况
一、部门职责
常德市财政局是常德市人民政府的综合经济管理部门之一,根据《常德市人民政府办公室关于印发〈常德市财政局主要职责内设机构和人员编制规定〉的通知》(常政办改〔2015〕9号),市财政局主要职责是:
(一)组织贯彻执行国家和省财税方针政策,拟订和执行全市财政政策、改革方案,指导全市财政工作;分析预测宏观经济形势,参与制定各项宏观经济政策;提出运用财税政策实施宏观调控和综合平衡社会财力的建议;拟订和执行市、区政府间以及政府与企业间的分配政策,完善鼓励公益事业发展的财税政策。
(二)承担市本级各项财政收支管理的责任。负责编制市本级年度财政预算草案并组织执行;汇总全市财政总决算与部门决算;受市人民政府委托,向市人民代表大会报告全市和市本级预算及其执行情况,向市人大常委会报告决算;组织制定市本级经费开支标准、定额,负责审核批复单位(部门)的年度预决算;完善转移支付制度,落实省直管县财政体制改革。
(三)负责政府非税收入管理;负责政府性基金管理,按规定管理行政事业性收费;管理财政票据;负责拟订政府采购制度,并组织实施;负责控制社会集团购买力工作,参与彩票发行、销售监督,并负责其财务监管工作。
(四)组织制定国库管理制度、国库集中支付制度,指导和监督市本级国库业务,按规定开展国库现金管理工作;负责市本级财政银行账户、预算单位银行账户管理监督工作。
(五)负责制定全市行政事业单位国有资产管理制度,按规定管理行政事业单位和规定范围内的其他国有资产;负责财政预算内行政、事业单位和社会团体的非贸易外汇管理。
(六)负责审核和汇总编制国有资本经营预决算草案,制定国有资本经营预算的制度和办法,指导市本级企业国有资本收益的收取,组织实施企业财务制度,参与拟订企业国有资产管理相关制度,按规定管理资产评估工作。
(七)负责办理和监督市财政的经济发展支出、市级政府性投资项目的财政拨款;参与拟订城市基础设施建设投资的有关政策;组织实施基本建设财务制度,负责政府投资项目评审管理;负责有关政策性补贴和专项储备资金财政管理工作;负责农业综合开发管理工作。
(八)负责指导全市乡镇财政财务管理工作,指导乡村清赤减债和全市涉农补贴发放工作,承担减轻农民负担和农村综台改革有关工作。
(九)会同有关单位监督管理市社会保障资金(基金),组织实施社会保障资金(基金)财务管理制度,编报市社会保障资金(基金)预决算草案。
(十)贯彻执行政府债务管理的政策、制度和办法;指导和协调全市政府性融资工作;按规定管理外国政府和国际金融组织贷(赠)款;承担财税领域交流与合作的具体工作。
(十一)负责管理全市会计工作,监督和规范会计行为,组织实施国家统一的会计制度,指导和监督注册会计师和会计师事务所的业务;指导和管理社会审计。
(十二)负责监督检查财税法规、政策、制度的执行,提出加强财政管理的政策和建议。
(十三)负责住房公积金监督管理。
(十四)承办市委、市人民政府交办的其他事项。
二、机构设置及决算单位构成
(一)内设机构设置。根据市委编办核定,常德市财政局内设科室27个,所属事业单位11个,全部纳入2026年部门预算编制范围。
内设科室分别是办公室(政策研究室)、税政法规科、人事科、离退休人员管理服务科、机关财务科、行政审批服务办公室、综合规划科、预算科、行政政法科、科教科、文化科、经济建设科、自然资源和生态环境科、农业农村科、县乡财政科、社会保障科、企业科、对外经济贸易科、国库科、金融科、政府债务管理科、资产科、会计科、绩效评价科、监督检查科、信息科。另设直属机关党委(社会组织党建指导科)。
所属事业单位分别是市政府采购管理办公室、市工资发放中心、市财政预算审核中心、市财政局机关后勤服务中心、市财源建设发展中心、市土地出让收入结算中心、市财政干部教育中心、市融资核算中心、市政府与社会资本合作中心、市政府投资基金管理中心、市财政局投资评审中心。
(二)决算单位构成。本单位无所属二、三级预算单位,故2025年部门决算编制范围的为常德市财政局本级。
第二部分 部门决算表
第三部分
2025年度部门决算情况说明
一、收入支出决算总体情况说明
2025年度收入总计5300.43万元。与上年相比,增加13.41万元,增长0.25%,主要是因为退休人员增加形成的人员类财政拨款收入增加。支出总计5300.43万元。与上年相比,增加13.41万元,增长0.25%,主要是因为退休人员增加形成的人员支出增加。
贯彻落实党政机关习惯过紧日子有关要求,厉行节约办一切事业,严控一般性支出,进一步优化支出结构,持续压降“三公”经费、办公经费、会议培训等行政开支。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障财政业务专项经费等重点支出,体现在有关支出科目中。
二、收入决算情况说明
2025年度收入合计5300.43万元,其中:财政拨款收入5299.25万元,占99.9%;上级补助收入0万元,占0%;事业收入0万元,占0%;经营收入0万元,占0%;附属单位上缴收入0万元,占0%;其他收入1.18万元,占0.1%。
三、支出决算情况说明
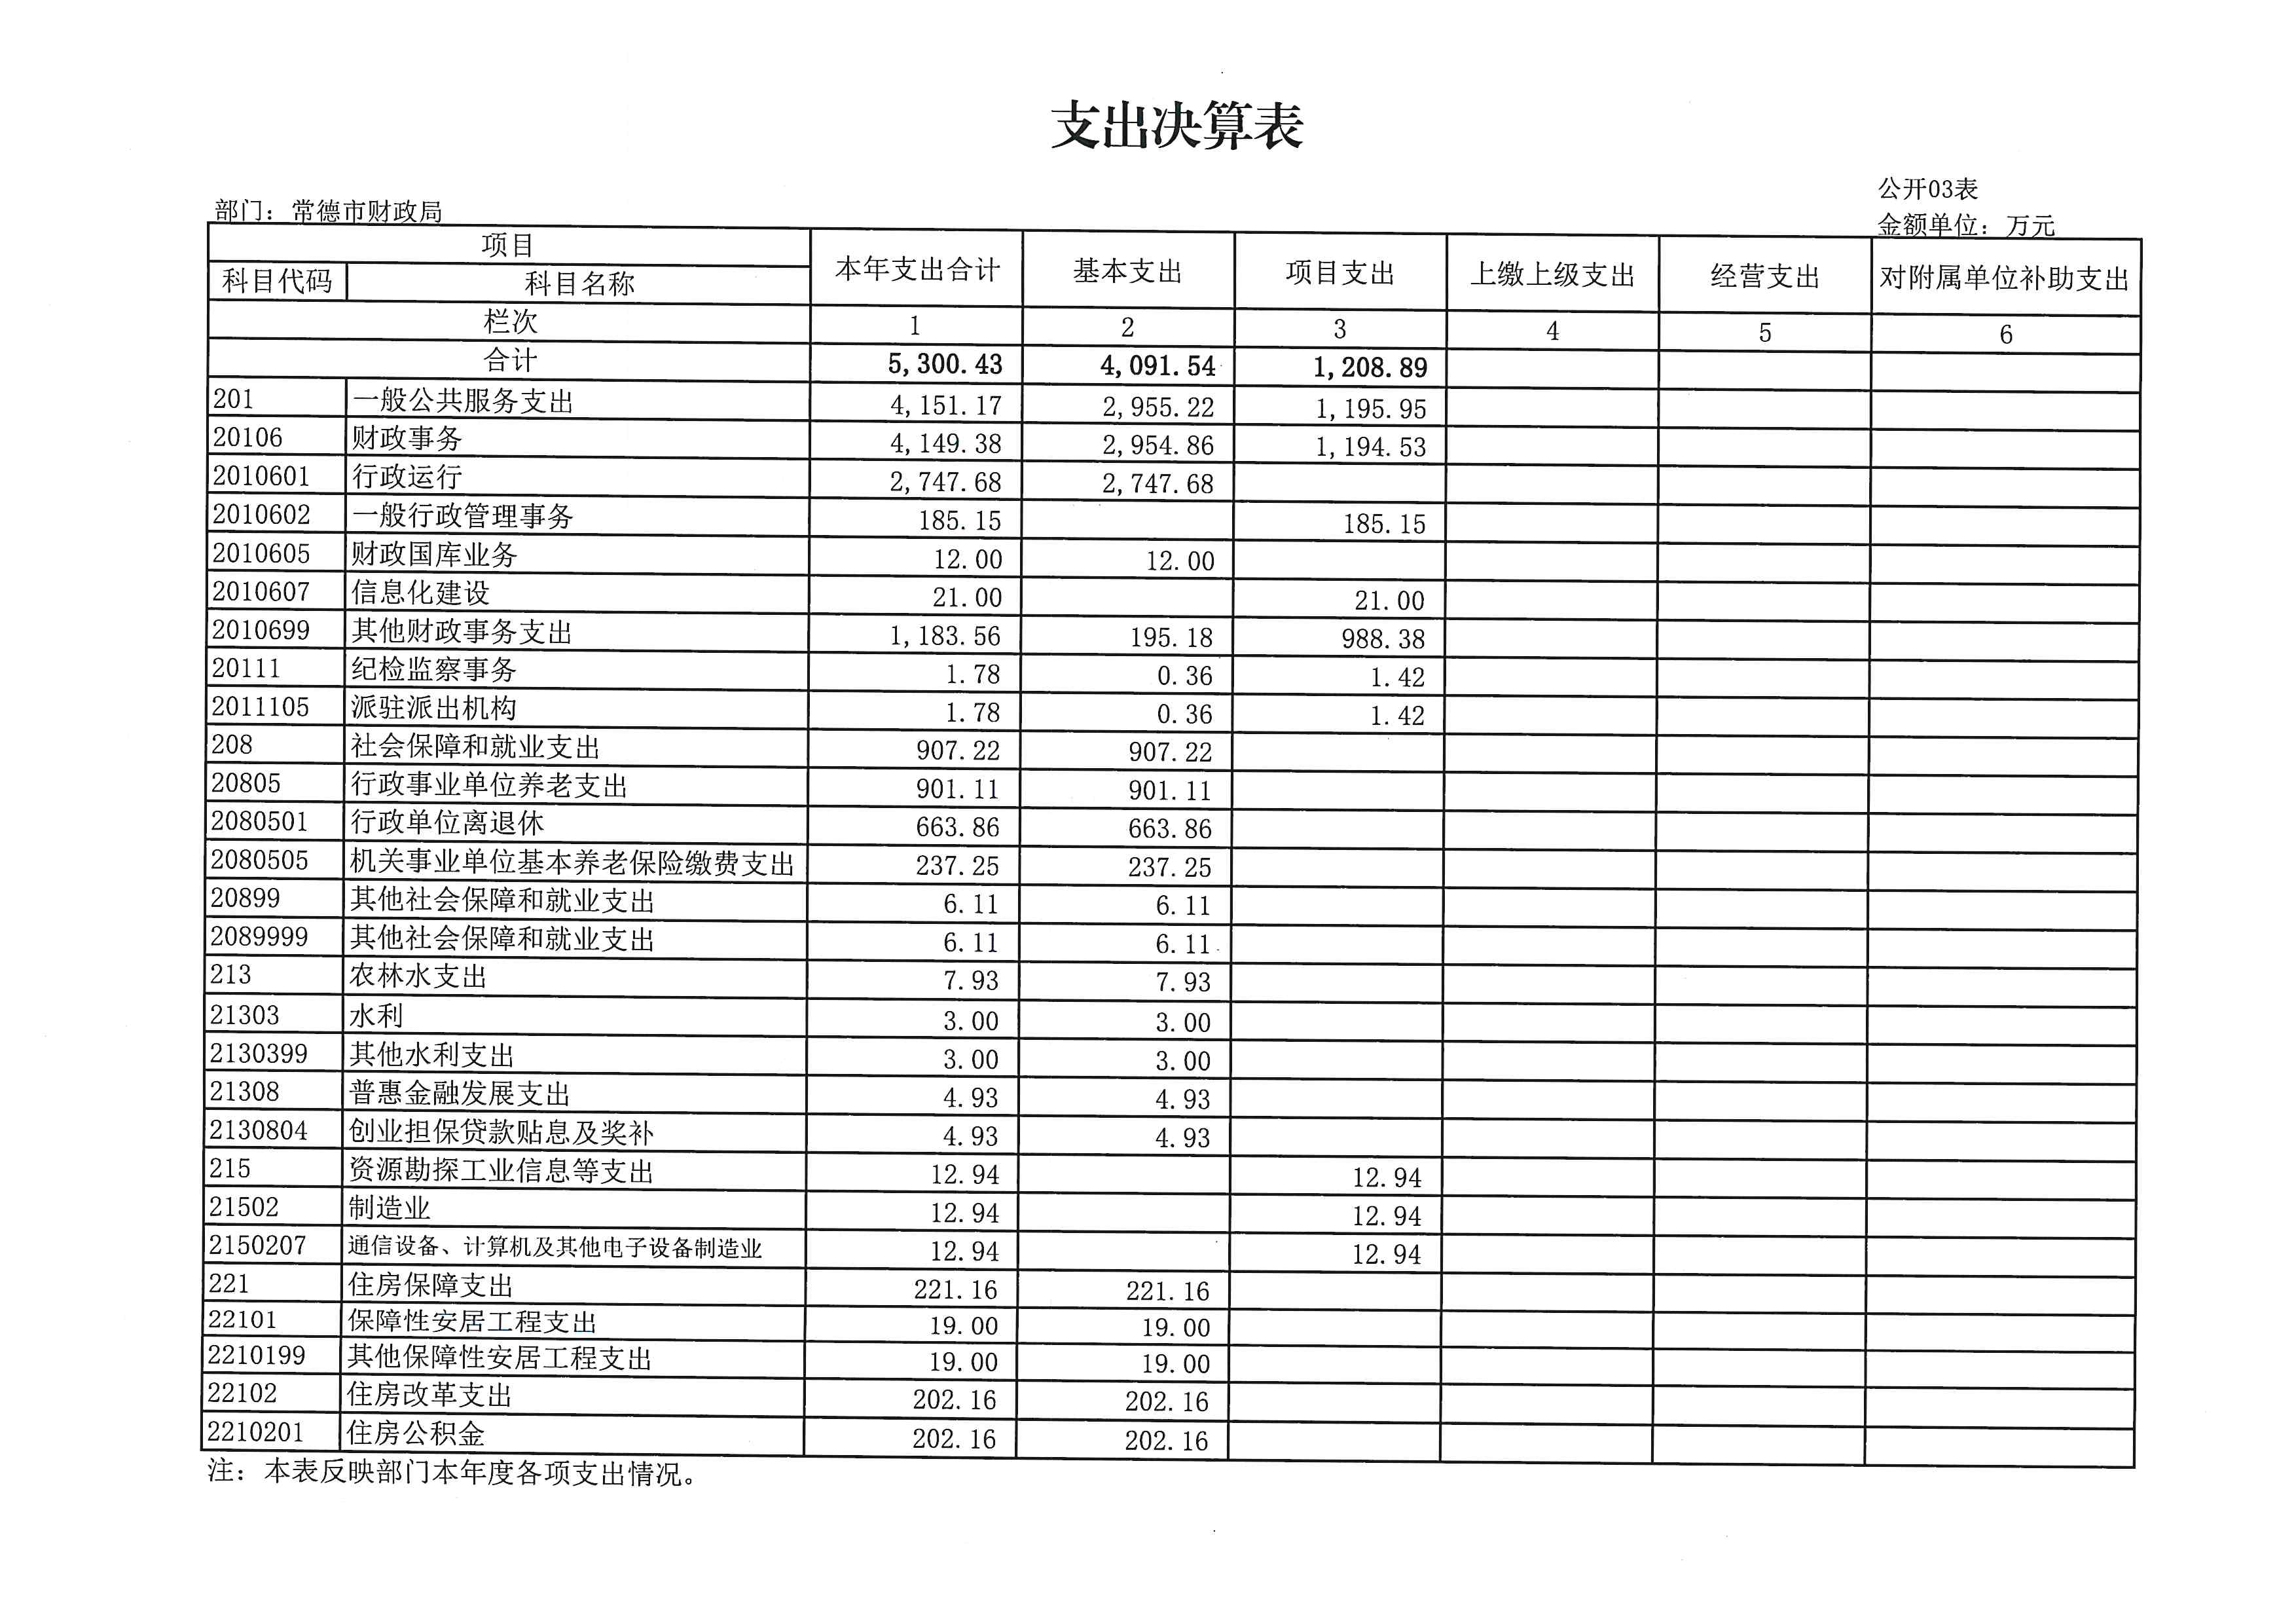
2025年度支出合计5300.43万元,其中:基本支出4091.54万元,占77.19%;项目支出1208.89万元,占22.81%;上缴上级支出0万元,占0%;经营支出0万元,占0%;对附属单位补助支出0万元,占0%。
四、财政拨款收入支出决算总体情况说明
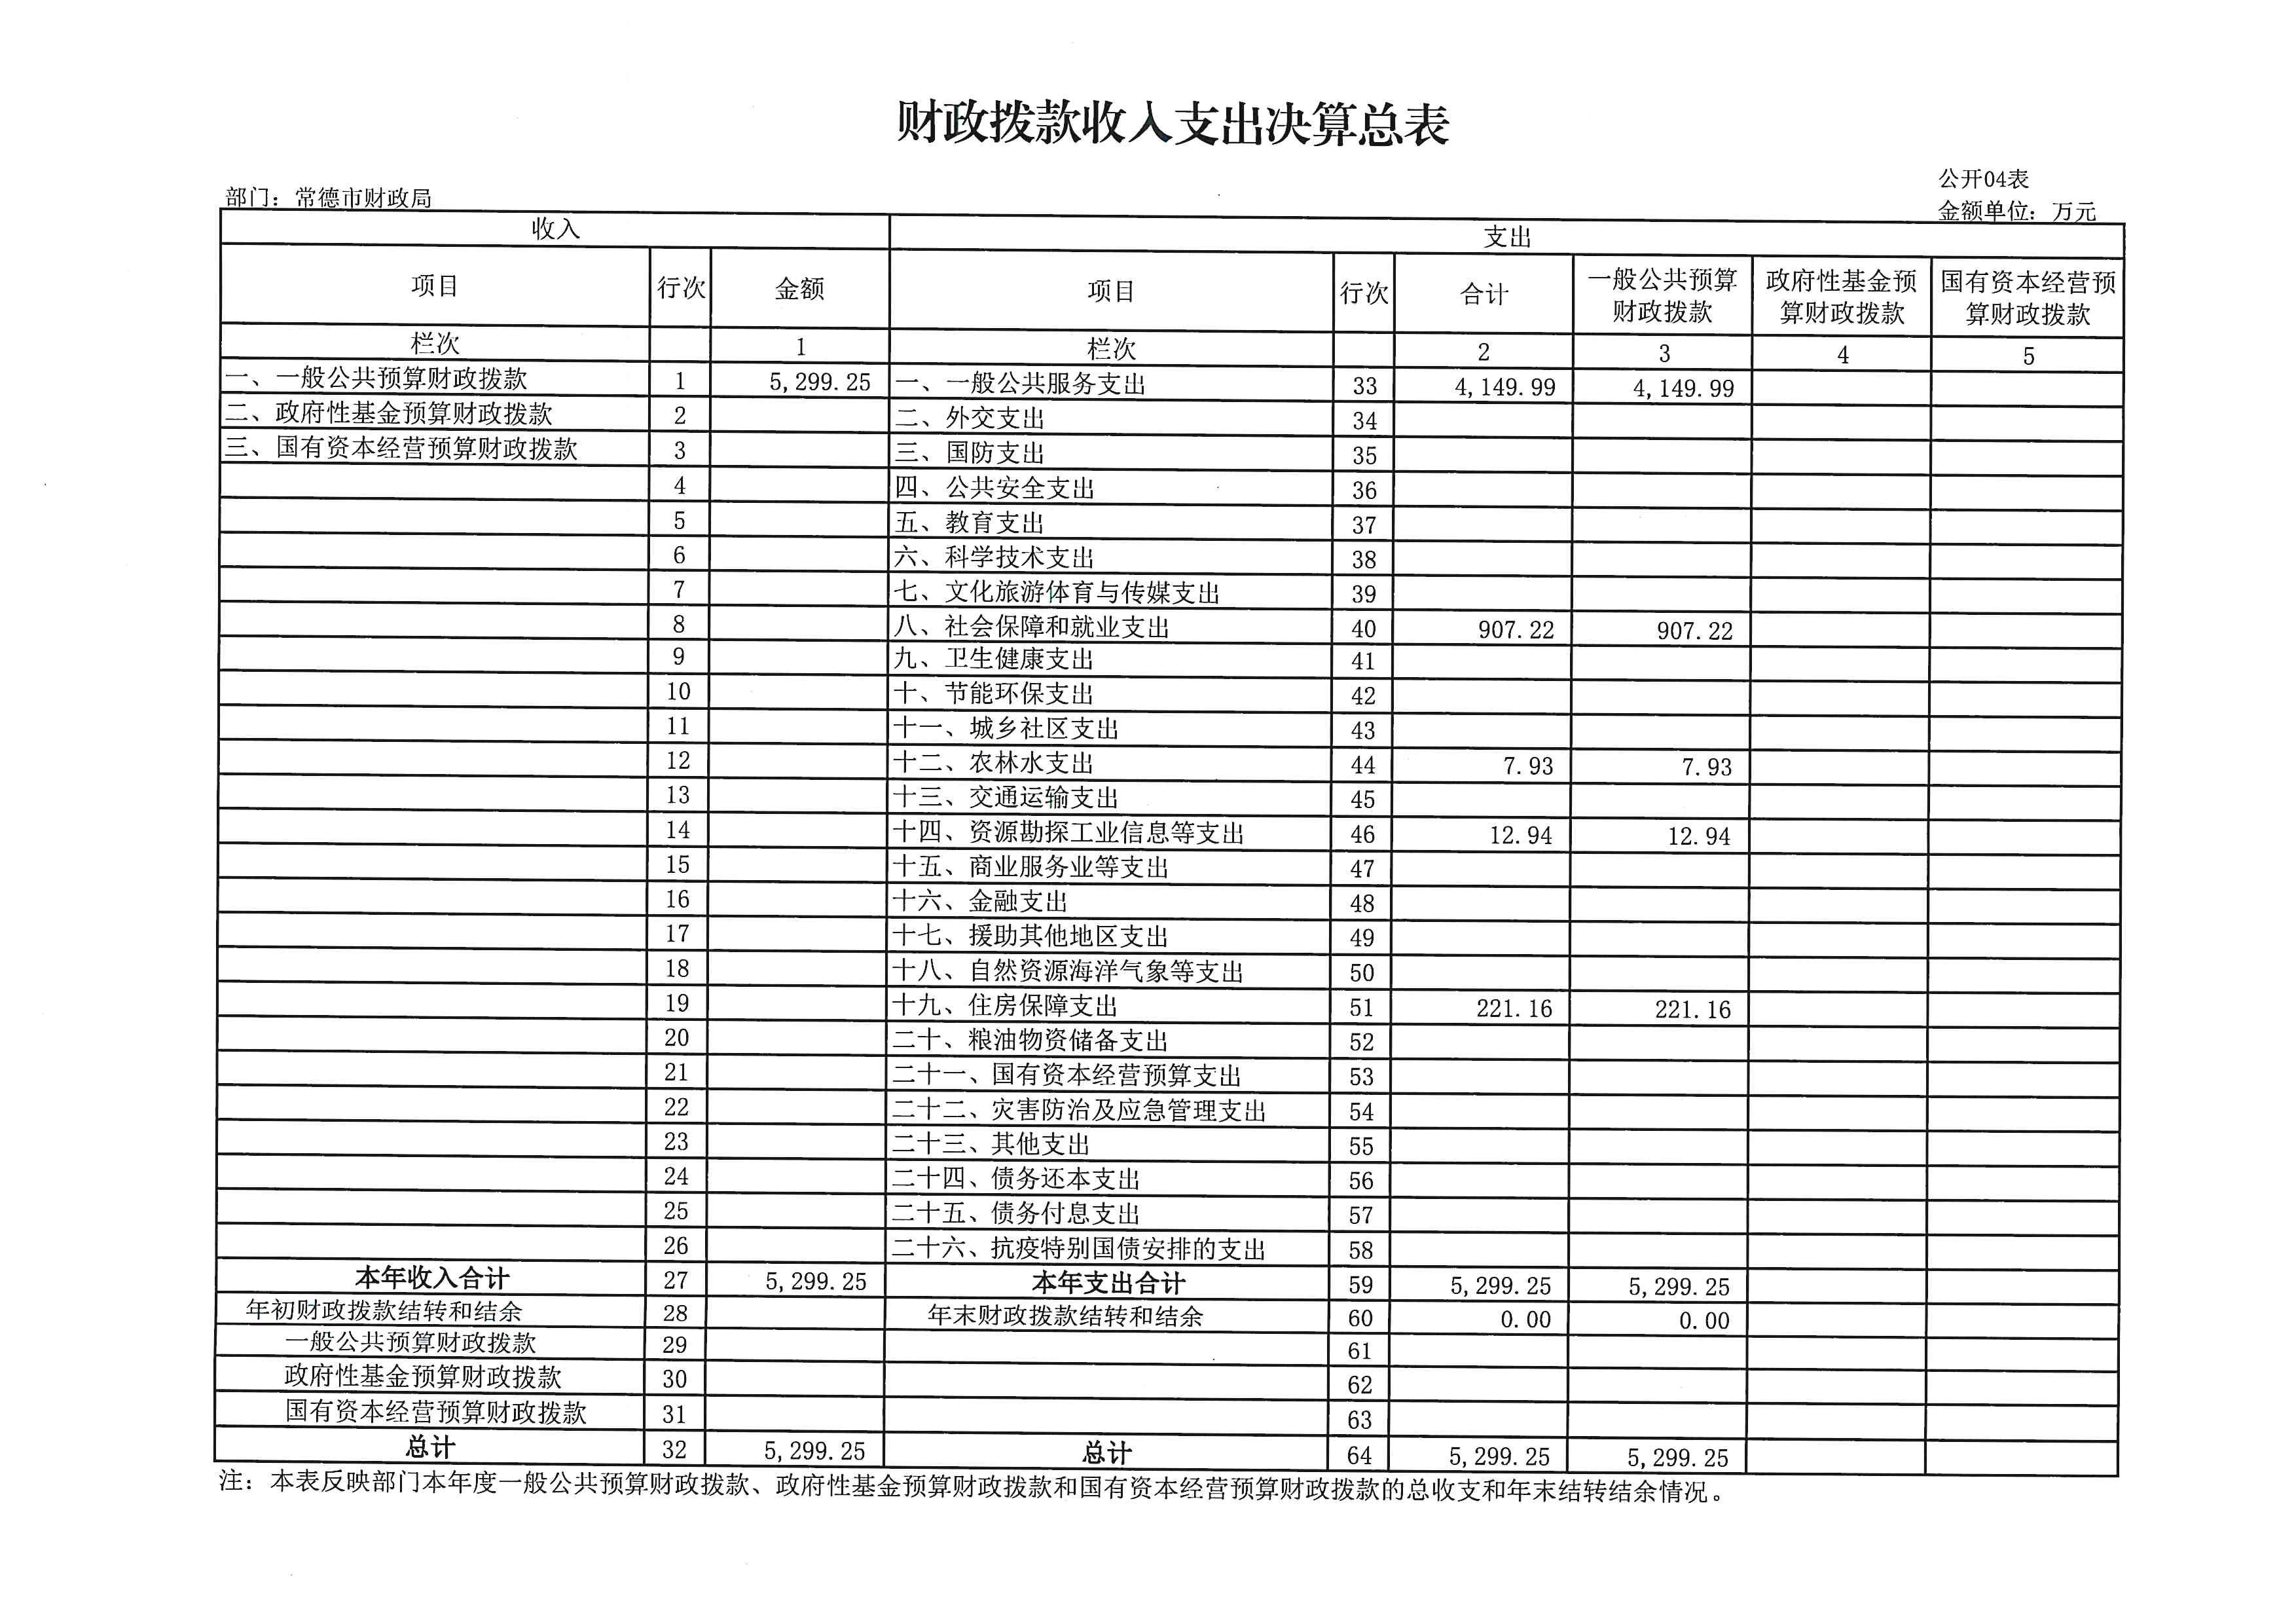
2025年度财政拨款收入总计5299.25万元。与上年相比,增加78.64万元,增长1.5%,主要是因为会计考务费由去年的其他收入调整至财政拔款收入。2025年度财政拨款支出总计5299.25万元。与上年相比,增加78.64万元,增长1.5%,增加13.41万元,增长0.25%,主要是因为会计考务费由去年的其他支出调整至财政拔款项目支出。
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
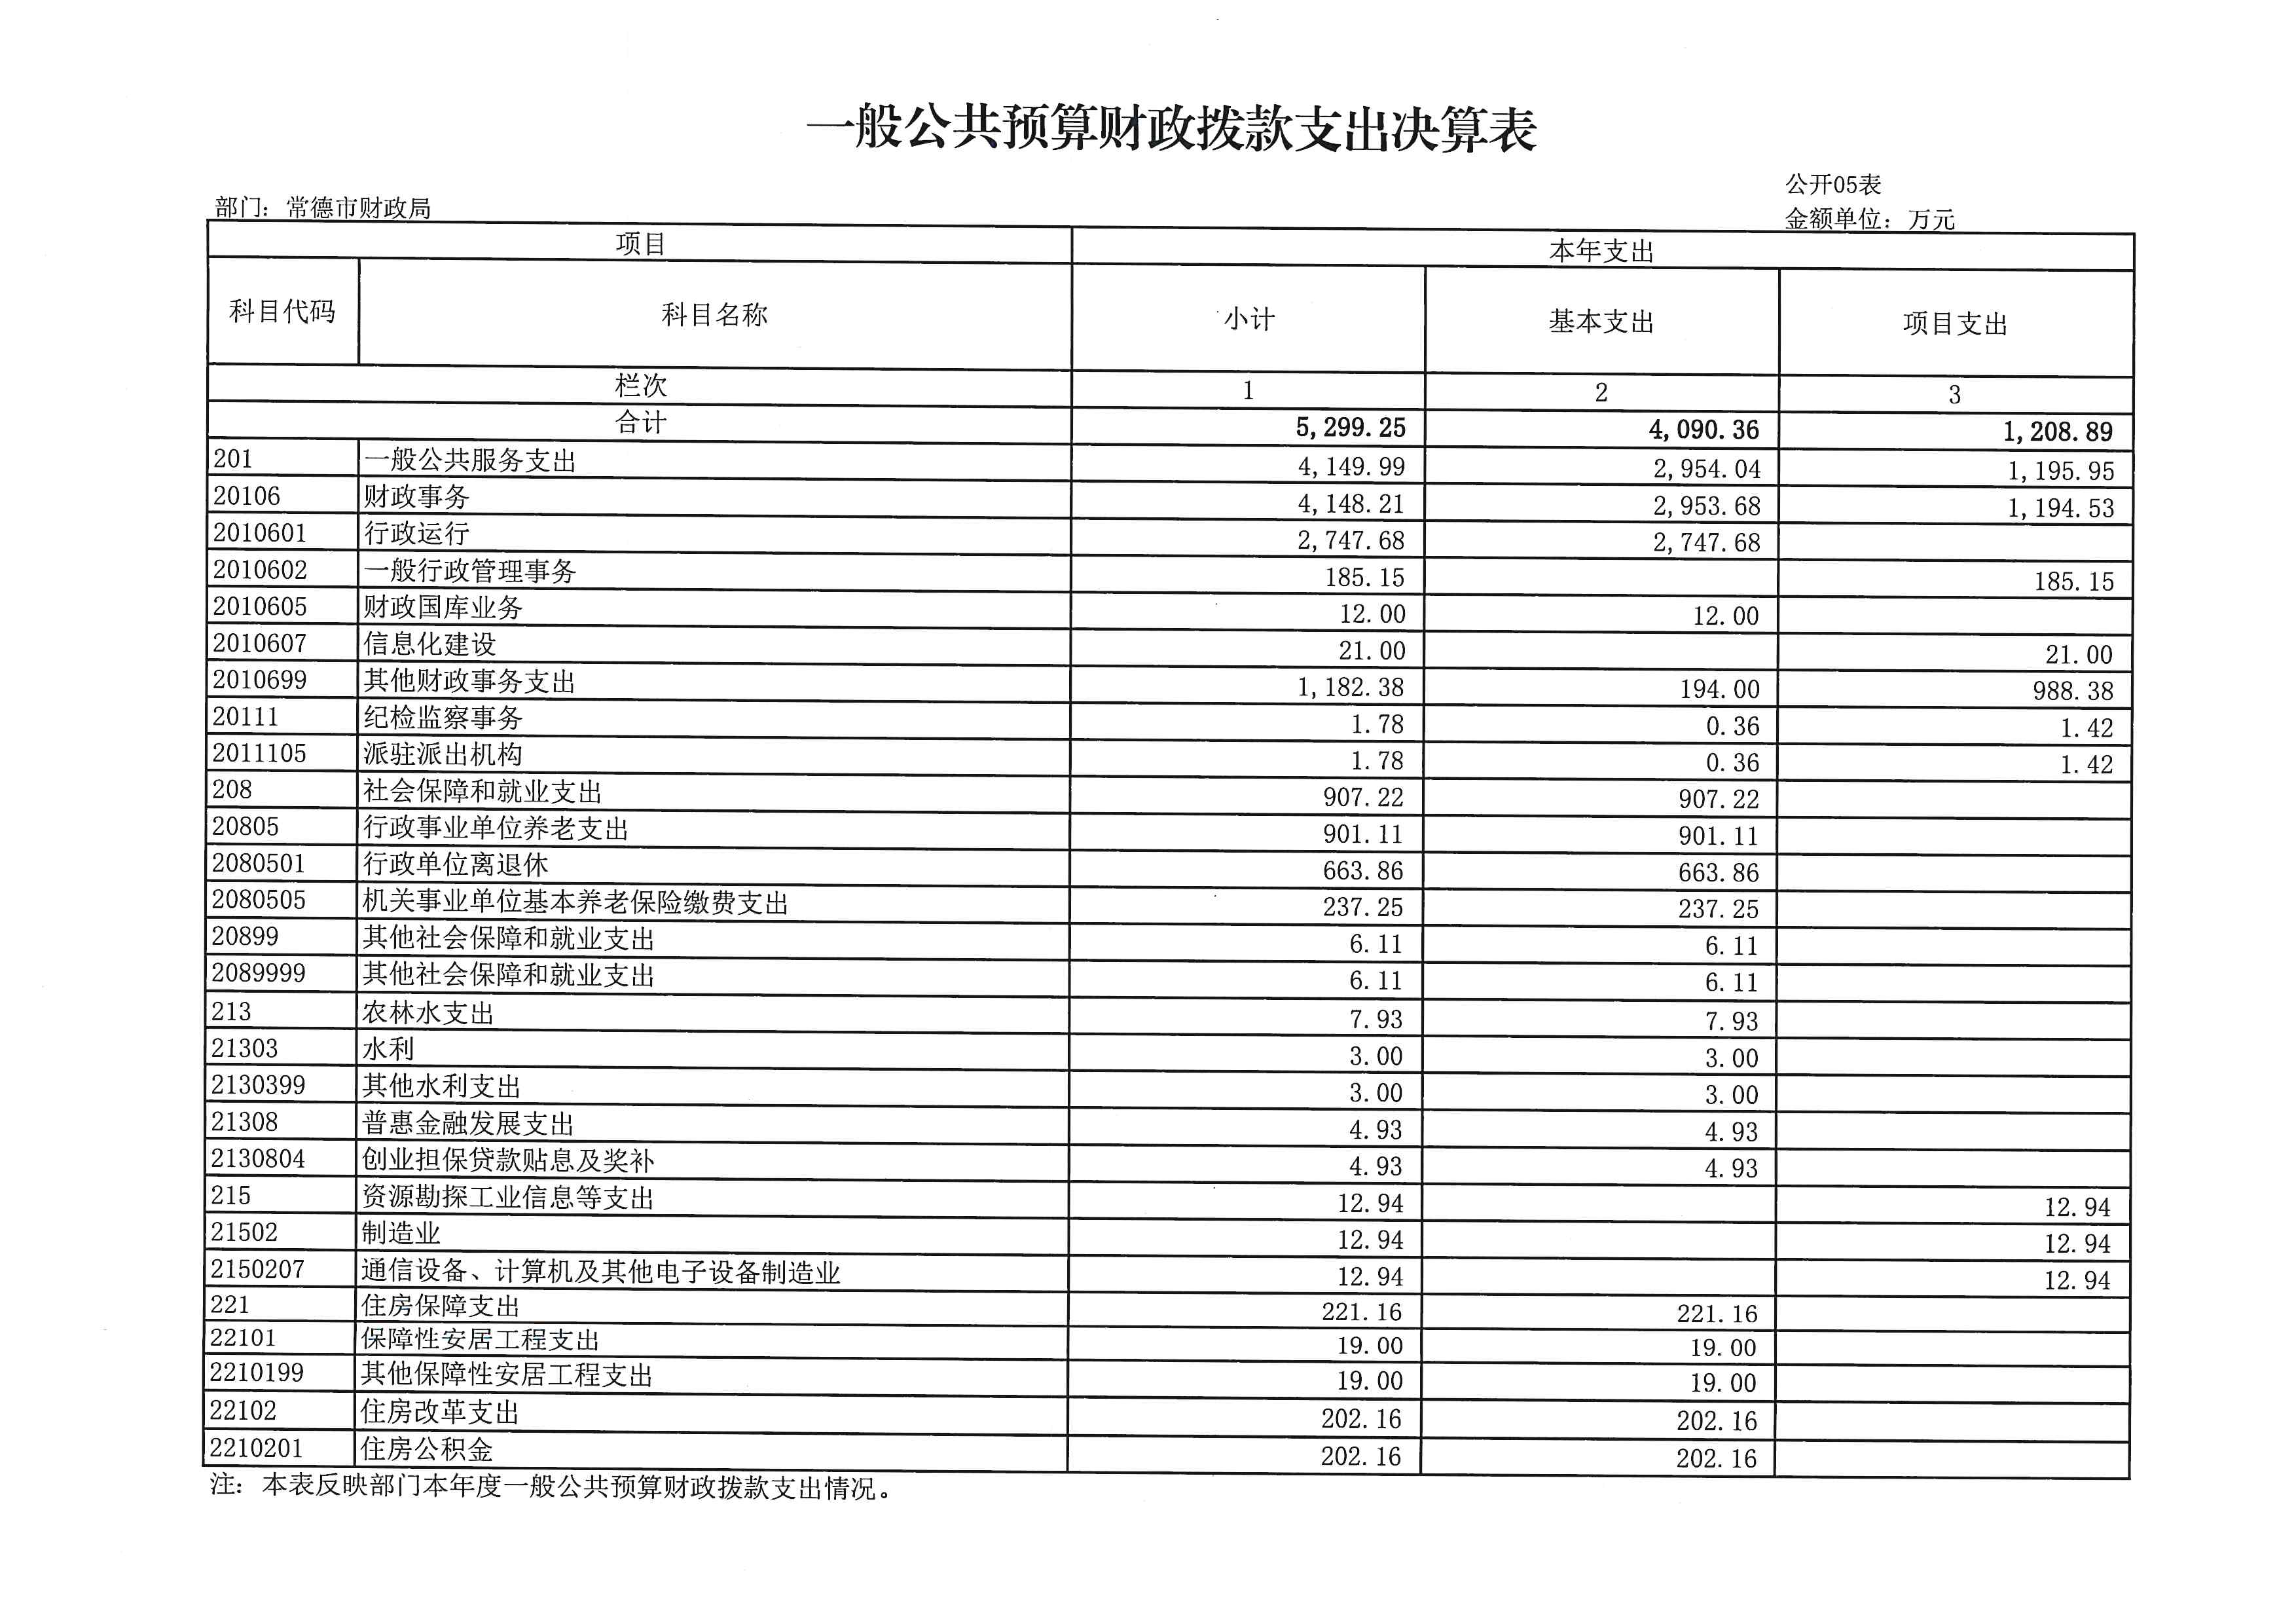
2025年度一般公共预算财政拨款支出5299.25万元,占本年支出合计的99.99%。与上年相比,一般公共预算财政拨款支出增加78.64万元,增长1.5%,主要是因为会计考务费调整到一般公共预算财政拨款项目支出。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出5299.25万元,主要用于以下方面:一般公共服务支出4149.99万元,占78.3%;社会保障和就业支出907.22万元,占17.1%;农林水(类)支出7.93万元,占0.15%;资源勘探工业信息等支出12.94万元,占0.25%;住房保障(类)支出221.16万元,占4.2%。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算数为5143.69万元,支出决算数为5299.25万元,完成年初预算的103%,其中:
1、一般公共服务(类)财政事务(款)行政运行(项)。
年初预算为3244.46万元,支出决算为2747.68万元,完成年初预算的84.7%,决算数小于年初预算数的主要原因是年初部门预算安排的财政业务专项经费(主要包括投资评审、信息化维护、监督检查、绩效评价、政府债务、其他财政业务类专项),因职能调整、评审数量减少、监督检查任务减少、政府债券发行未实施使得专项经费较部门预算大幅减少,同时实施“节约型机关”压减经费使得公用经费减少。
2、一般公共服务(类)财政事务(款)一般行政管理事务(项)。
年初预算为0万元,支出决算为185.15万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是使用了上年结转的公用经费补助。
3、一般公共服务(类)财政事务(款)财政国库业务(项)。
年初预算为0万元,支出决算为12万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是使用了上年结转的财政国库经费补助。
4、一般公共服务支出(类)财政事务(款)信息化建设(项)。
年初预算为0万元,支出决算为21万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是年中追加的信息系统运维费。
5、一般公共服务支出(类)财政事务(款)其他财政事务(项)支出年初预算为1391万元,支出决算为1182.38万元,完成年初预算的85%。决算数小于年初预算数的主要原因是:财政业务专项经费中的评审专家劳务费未使用完。
6、一般公共服务支出(类)纪检监察事务(款)派驻派出机构(项)支出年初预算为0万元,支出决算为1.78万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是年中追加的派驻纪检组公用经费。
7、社会保障和就业支出(类)行政事业单位养老支出(款)行政单位离退休(项)支出年初预算安排0万元,支出决算为663.86万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是:追加的退休人员基础性绩效、绩效奖等。
8、社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项)支出年初预算安排274.55万元,支出决算为237.25万元,完成年初预算的86.4 %,决算数小于年初预算数的主要原因是:人员的变动,使得基本养老保险缴费指标有结余,剩余指标已由预算收回。
9、社会保障和就业支出(类)其他社会保障和就业支出(款)其他社会保障和就业支出(项)支出年初预算安排15.6万元,支出决算为6.11万元,完成预算39.17%,决算数小于年初预算数的主要原因是:2025年度退休人员较多,人员的变动,使得其他社会保障和就业支出减少。
10、农林水支出(类)水利(款)其他水利支出(项)支出年初预算安排0万元,支出决算为3万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是:年中追加的农业财政管理类经费。
11、农林水支出(类)普惠金融发展支出(款)创业担保贷款贴息及奖补(项)支出年初预算安排0万元,支出决算为4.93万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是:年中追加的农业金融财政管理类经费。
12、资源勘探工业信息等支出(类)制造业(款)通信设备、计算机及其他电子设备制造业(项)支出年初预算安排0万元,支出决算为12.94万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是:年中追加的资源财政管理类经费。
13、住房保障支出(类)保障性安居工程支出(款)其他保障性安居工程支出(项)支出年初预算安排0万元,支出决算为19万元,由于预算数为0,无法计算百分比。决算数大于年初预算数的主要原因是:年中追加的住房保障财政管理类经费。
14、住房保障支出(类)住房改革支出(款)住房公积金(项)支出年初预算为218.08万元,决算支出为202.16万元,完成预算92.7%。决算数小于年初预算数的主要原因是:人员的变动使得单位缴纳住房公积金有调整。
按照支出功能分类,一般公共服务方面的支出规模较大,2025年度决算数为4149.99万元,占财政拨款支出总额的78.3%,主要用于人员支出、公用支出及财政业务专项经费(主要包括投资评审、信息化维护、监督检查、绩效评价、政府债务、其他财政业务类专项等方面)。
六、一般公共预算财政拨款基本支出决算情况说明
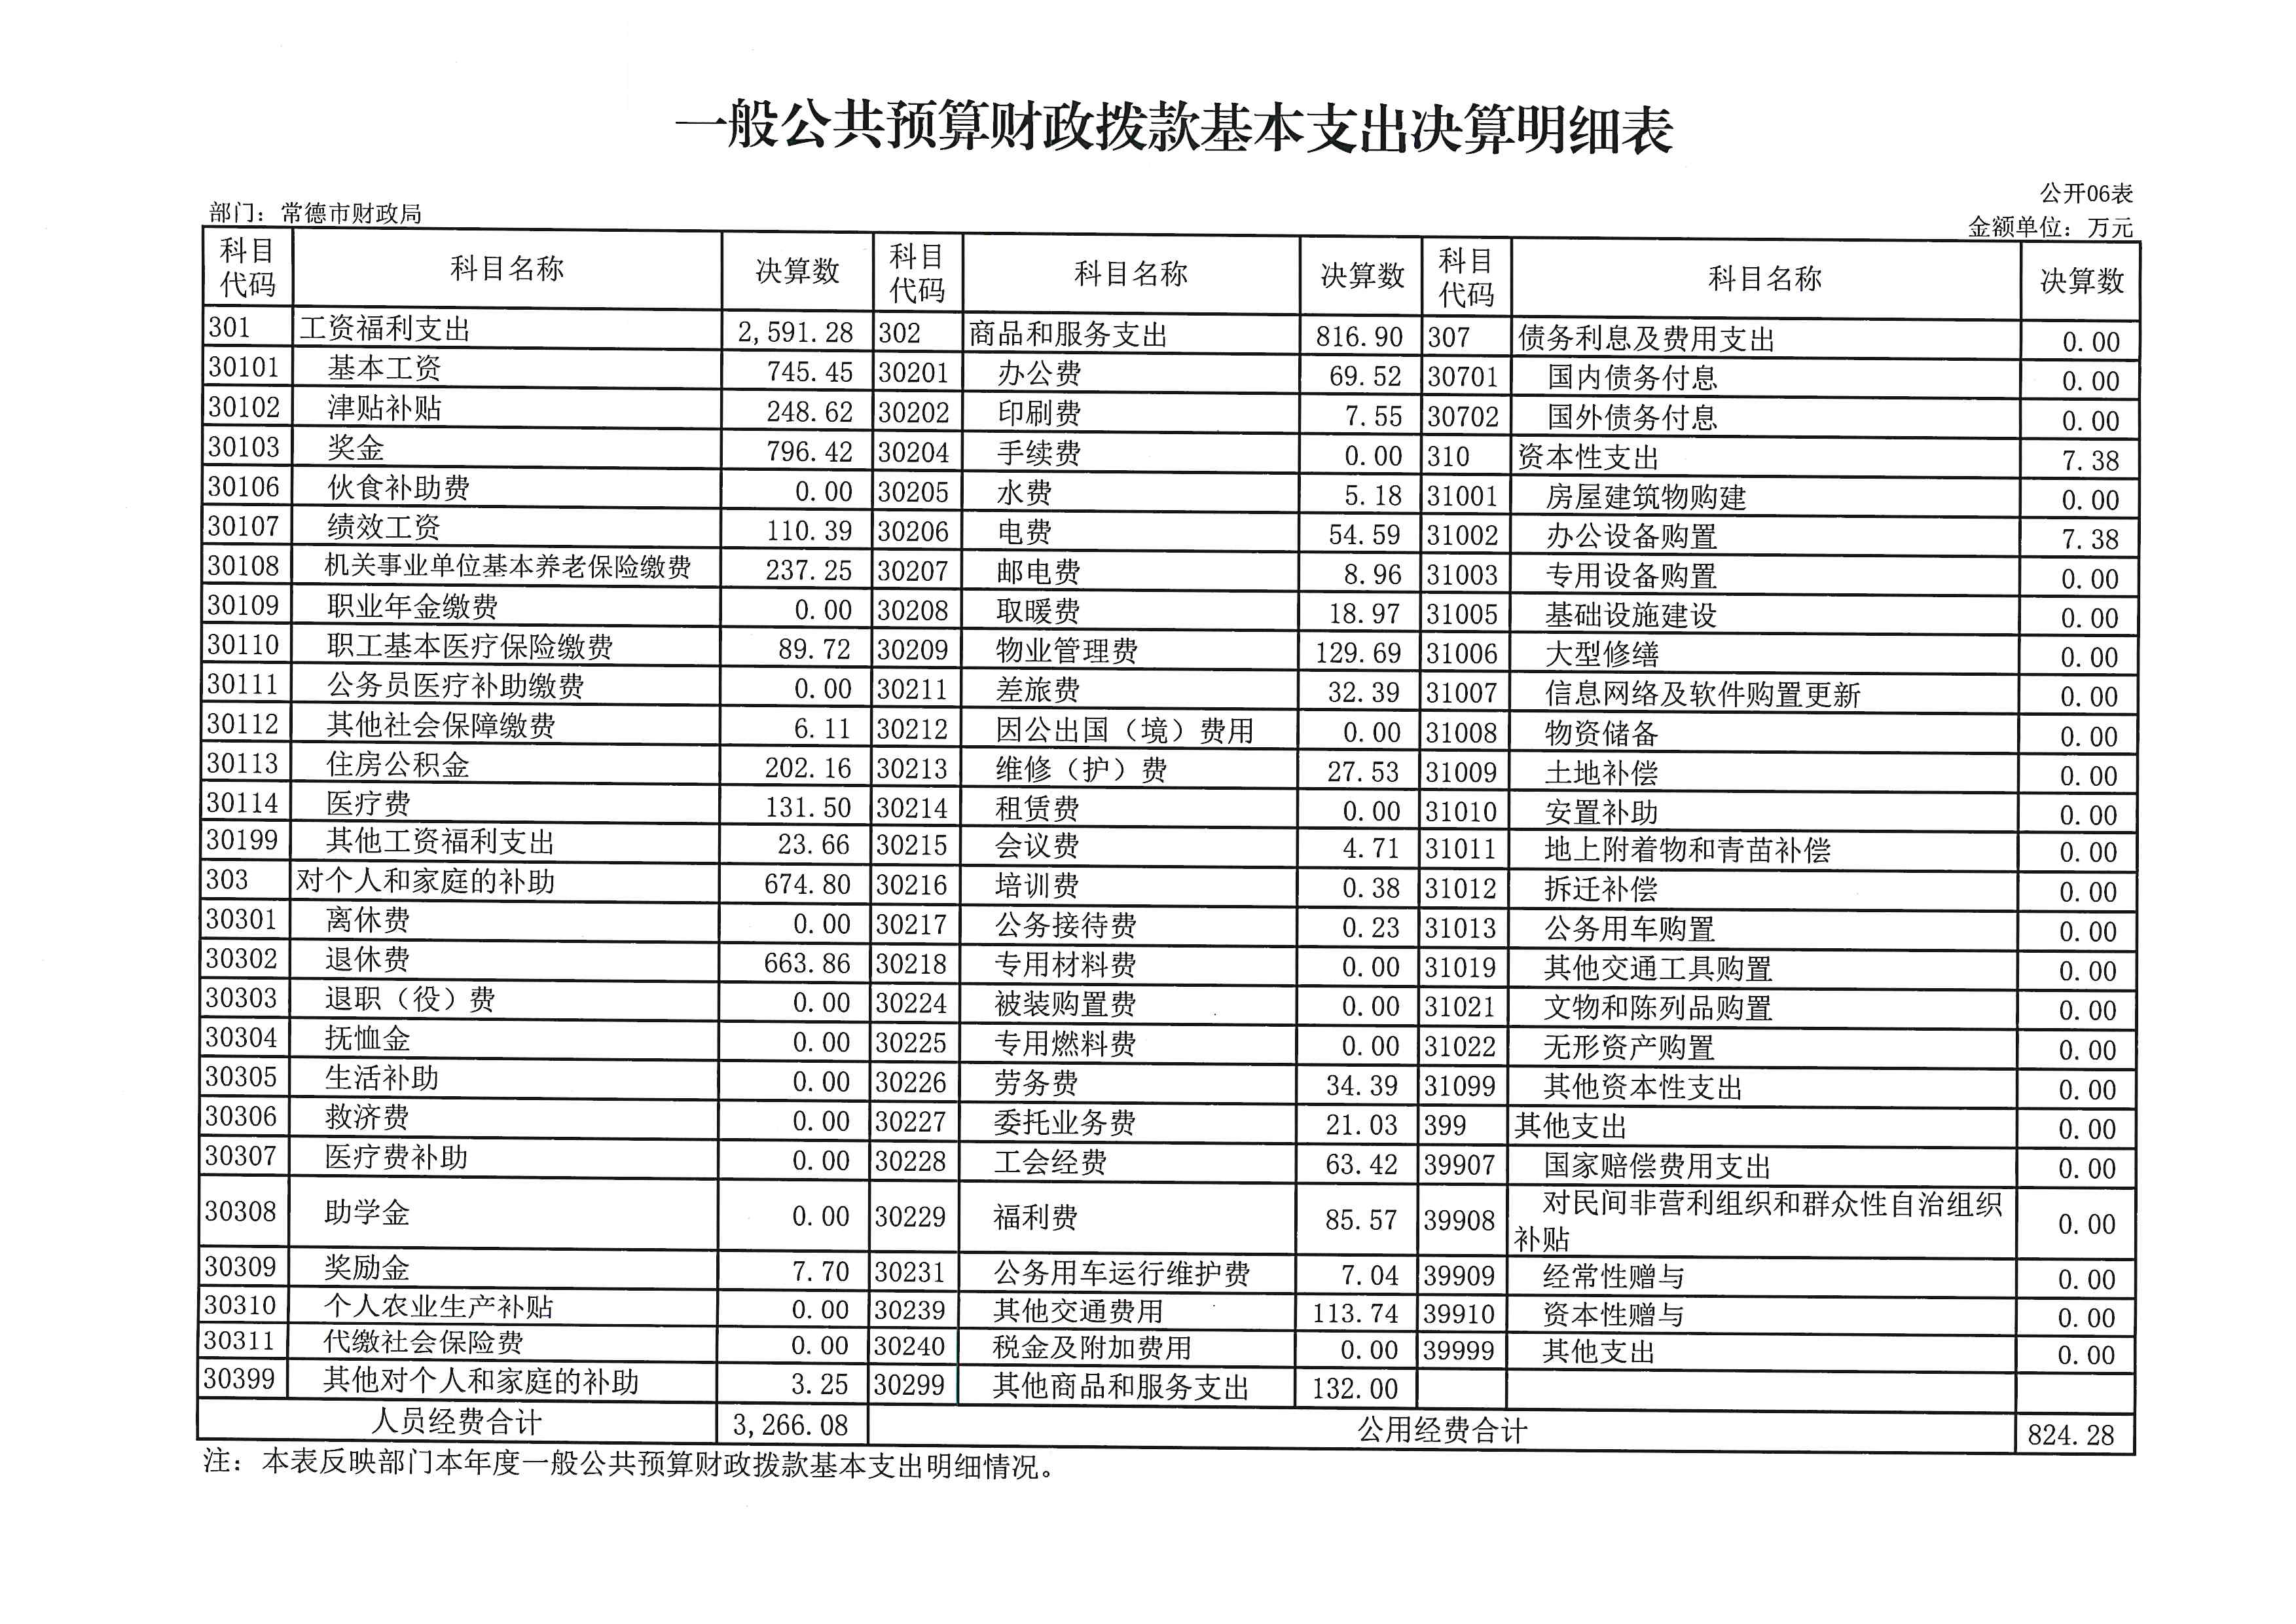
2025年度一般公共预算财政拨款基本支出4090.36万元,其中:
人员经费3266.08万元,占基本支出的79.8%,主要包括主要包括基本工资745.45万元、津贴补贴248.62万元、奖金796.42万元、绩效工资110.39万元、机关事业单位基本养老保险缴费237.25万元、职工基本医疗保险缴费89.72万元、其他社会保障缴费6.11万元、住房公积金202.16万元、医疗费131.5万元、其他工资福利支出23.66万元、退休费663.86万元、奖励金7.7万元、其他对个人和家庭的补助3.25万元。
公用经费824.28万元,占基本支出的20.2%,主要包括办公费69.52万元、印刷费7.55万元、水费5.18万元、电费54.59万元、邮电费8.96万元、取暖费18.97万元、物业费129.69万元、差旅费32.39万元、维修(护)费27.53万元、会议费4.71万元、培训费0.38万元、公务接待费0.23万元、劳务费34.39万元、委托业务费21.03万元、工会经费63.43万元、福利费85.57万元、公务用车运行维护费7.04万元、其他交通费用113.74万元、其他商品与服务支出132万元、办公设备购置7.38万元。
七、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年度“三公”经费财政拨款支出预算为7.27万元,支出决算为7.27万元,完成预算的100%。与上年相比减少5.02万元,降低40.8%,减少的主要原因是较好地控制了公务接待次数及管理公务车辆,减少不必要的公务用车,公务接待费及公车维护费都有减少。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费支出预算为0万元,支出决算为0万元,与上年相比减少(增加)0万元,由于预算数为0,无法计算百分比。
2.公务用车购置费及运行维护费支出预算为7.04万元,支出决算为7.04万元,完成预算的100%;与上年相比减少2.27万元,降低24.4%。其中:
公务用车购置费支出预算为0万元,支出决算为0万元,与上年相比减少(增加)0万元,由于预算数为0,无法计算百分比。
公务用车运行维护费支出预算为7.04万元,支出决算为7.04万元,完成预算的100%,与上年相比减少2.27万元,降低24.4%,减少的主要原因是较好地管理公务车辆,减少不必要的公务用车。截止2025年12月31日,我单位开支财政拨款的公务用车保有量为4辆。
3.公务接待费支出预算为0.23万元,支出决算为0.23万元,完成预算的100%,与比上年相比减少2.75万元,降低92.3%;减少的主要原因是实行“节约型机关”,较好的控制了公务接待次数。2025年度共接待来访团组3个、来宾15人次,主要是上级及兄弟单位来常发生的接待支出。
八、政府性基金预算收入支出决算情况
本单位无政府性基金预算收支。
九、国有资本经营预算收入支出决算情况
本单位无国有资本经营预算收支。
十、关于机关运行经费支出说明
本部门2025年度机关运行经费支出824.28万元比上年决算数减少122.24万元,降低12.9%。主要原因是:落实过紧日子要求,各项公用支出均有下降,其中维修费减少49.1万元原因是2024年进行了配电房的维修改造,而2025年未进行类似大型维修。劳务费减少22.16万元的主要原因是5名原临聘人员转到物业管理,减少了局机关的劳务支出。
十一、一般性支出情况说明
2025本部门开支会议费4.71万元,用于召开三类会议,人数400人,内容为财税审计工作会议、国有企业财务信息工作会议、部门预算编制会议、绩效工作会议以及上级及兄弟单位来常的调研座谈会;开支培训费0.38万元,主要是参加外地的债务培训费;未举办节庆、晚会、论坛、赛事等活动。
十二、关于政府采购支出说明
本部门2025年度政府采购支出总额166.69万元,其中:政府采购货物支出0万元、政府采购工程支出0万元、政府采购服务支出166.69万元。授予中小企业合同金额166.69万元,占政府采购支出总额的100%,其中:授予小微企业合同金额166.69万元,占授予中小企业合同金额的100%。货物采购授予中小企业合同金额占货物支出金额的0%,工程采购授予中小企业合同金额占工程支出金额的0%,服务采购授予中小企业合同金额占服务支出金额的100%。
十三、关于国有资产占用情况说明
截至2025年12月31日,本单位共有车辆4辆,其中,主要领导干部用车0辆,机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、其他用车4辆,其他用车主要是公务用车;单位价值50万元以上通用设备1台(套);单位价值100万元以上专用设备3台(套)。
十四、关于2025年度预算绩效情况的说明
(一)绩效评价工作开展情况。一是绩效自评开展情况。组织对2025年度本部门(单位)整体支出开展绩效自评,涉及项目1 个,共涉及资金1208.89万元。其中,一般公共预算项目1 个1208.89 万元,占一般公共预算支出总额的100%;政府性基金预算项目0 个0 万元,由于分母为0无法计算百分比;国有资本经营预算项目0 个0 万元,由于分母为0无法计算百分比;社会保险基金预算项目0 个0 万元,由于分母为0无法计算百分比。二是部门评价结果。无部门评价。三是事前绩效评估结果。2025年度0个重大项目事前绩效评估。
(二)绩效评价结果。一是绩效自评结果。2025年度本部门(单位)整体支出全年预算数5300.43万元,执行数5300.43万元,完成预算的100%,绩效自评得分99分,评价等级为“优”。
绩效目标完成情况:一是完成全市财政系统信息化建设及维护;二是全面实施预算绩效管理各项工作,服务预算管理大局,推动预算绩效管理提质增效,更好发挥预算绩效管理优化财政资源配置,提升政策效能中的积极作用;三是做好政府投资评审工作,提高财评工作质效,规范评审人员的工资和绩效管理,进一步提升评审;四是强化政府债务管理,防范债务风险;五是开展财政监督检查工作,监管财政性资金使用规范;六是合法合规组织会计考试,选择会计人才。发现的主要问题及原因: 一是预算编制精准度不足:局机关部分项目在预算编制阶段,对业务活动的预估不够充分,未充分考虑市场价格波动、政策调整等因素,导致预算与实际支出存在偏差。例如,在财政投资评审项目中,因新增建设项目的大幅减少使得评审项目购买服务及劳务费支出锐减,实际支出低于预算。二是预算执行进度不均衡:存在“前松后紧”的现象,部分项目在预算执行前期推进缓慢,资金沉淀在账户中,到了年末为完成预算支出任务,出现集中支付、突击花钱的情况,影响了财政资金的使用效率和效益。下一步改进措施:为保证机关平稳运行,在过好紧日子的同时,一是建议预算编制精准度加强,打破旧有惯性,实施零基预算编制,用好用准科学标尺的支出标准,强化评审与绩效的过程管控,利用信息化手段编制好以后年度机关预算 。二是切实实现预算执行均衡化,打好“计划先行、监控全程、考核跟上、机制灵活”的组合拳,月末、季末对已实现的支出事项进行分析,督促相关部门及时结算,特别是项目支出事项,并将绩效理念贯穿始终,确保每一分钱都用在刀刃上,实现财政资金效益的及时性和最大化。二是部门评价结果。无部门评价。三是事前绩效评估结果。2025年度0个重大项目事前绩效评估。
(二)评价结果应用情况。财政局将结合今年绩效评价结果,在下一年度预算申报时改进方法,将一些常态化支出纳入年初预算、政府采购预算编制范围。加强绩效问责机制和奖惩机制的建立,将绩效评价结果与评先评优和干部岗位调整紧密挂钩,通过及时兑现考核结果,提高评价结果的权威性,激励部门和个人评先评优。并严格按照文件精神,通过预决算公开平台及本部门门户网站公开单位整体支出绩效评价报告,接受社会公众监督。
第四部分 名词解释
财政事务:反映财政部门用于预算改革、财政国库集中收付业务、财政监察、信息化建设等财政事务方面的支出。
基本支出:指为保障机构正常运转、完成日常工作任务而发生的各项支出,包括人员支出和公用支出。
项目支出:指在基本支出以外为完成相关行政任务和事业发展目标所发生的各项支出。
“三公”经费:指通过财政拨款资金安排的因公出国(境)费、公务用车购置及运行费和公务接待费支出。
机关运行经费:是指各部门的公用经费,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第五部分 附 件
2025年度常德市财政局整体支出
绩效自评报告
一、单位基本情况
(一)机构、人员构成
根据市编委办核定,常德市财政局内设科室26个,所属事业单位11个,全部纳入2025年部门预算编制范围。
内设科室分别是办公室(政策研究室)、税政法规科、人事科(离退休人员管理服务科)、机关财务科、行政审批服务办公室、综合规划科、预算科、行政政法科、科教科、文化科、经济建设科、自然资源和生态环境科、农业农村科、县乡财政科、社会保障科、企业科、对外经济贸易科、国库科、金融科、政府债务管理科、资产科、会计科、绩效评价科、监督检查科、信息科。另设属直机关党委(社会组织党建指导科)。
所属事业单位分别是市财政局机关后勤中心、市政府采购管理办公室、市财政预算审核中心、市工资发放中心、市控制社会集团购买力领导小组办公室、市土地出让收入结算中心、市财政干部教育中心、市融资核算中心、市政府与社会资本合作(PPP)中心、市财政局桃花源分局、市财政局投资评审中心。
截止2025年底,我局在编在职人员134人,离退休人员103人,临聘人员22人。
(二)单位主要职责
常德市财政局是常德市人民政府的综合经济管理部门之一,根据《常德市人民政府办公室关于印发〈常德市财政局主要职责内设机构和人员编制规定〉的通知》(常政办改〔2015〕9号),市财政局主要职责是:
(1)组织贯彻执行国家和省财税方针政策,拟订和执行全市财政政策、改革方案,指导全市财政工作;分析预测宏观经济形势,参与制定各项宏观经济政策;提出运用财税政策实施宏观调控和综合平衡社会财力的建议;拟订和执行市、区政府间以及政府与企业间的分配政策,完善鼓励公益事业发展的财税政策。
(2)承担市本级各项财政收支管理的责任。负责编制市本级年度财政预算草案并组织执行;汇总全市财政总决算与部门决算;受市人民政府委托,向市人民代表大会报告全市和市本级预算及其执行情况,向市人大常委会报告决算;组织制定市本级经费开支标准、定额,负责审核批复部门(单位)的年度预决算;完善转移支付制度,落实省直管县财政体制改革。
(3)负责政府非税收入管理;负责政府性基金管理,按规定管理行政事业性收费;管理财政票据;负责拟订政府采购制度,并组织实施;负责控制社会集团购买力工作,参与彩票发行、销售监督,并负责其财务监管工作。
(4)组织制定国库管理制度、国库集中支付制度,指导和监督市本级国库业务,按规定开展国库现金管理工作;负责市本级财政银行账户、预算单位银行账户管理监督工作。
(5)负责制定全市行政事业单位国有资产管理制度,按规定管理行政事业单位和规定范围内的其他国有资产;负责财政预算内行政、事业单位和社会团体的非贸易外汇管理。
(6)负责审核和汇总编制国有资本经营预决算草案,制定国有资本经营预算的制度和办法,指导市本级企业国有资本收益的收取,组织实施企业财务制度,参与拟订企业国有资产管理相关制度,按规定管理资产评估工作。
(7)负责办理和监督市财政的经济发展支出、市级政府性投资项目的财政拨款;参与拟订城市基础设施建设投资的有关政策;组织实施基本建设财务制度,负责政府投资项目评审管理;负责有关政策性补贴和专项储备资金财政管理工作;负责农业综合开发管理工作。
(8)负责指导全市乡镇财政财务管理工作,指导乡村清赤减债和全市涉农补贴发放工作,承担减轻农民负担和农村综台改革有关工作。
(9)会同有关部门监督管理市社会保障资金(基金),组织实施社会保障资金(基金)财务管理制度,编报市社会保障资金(基金)预决算草案。
(10)贯彻执行政府债务管理的政策、制度和办法;指导和协调全市政府性融资工作;按规定管理外国政府和国际金融组织贷(赠)款;承担财税领域交流与合作的具体工作。
(11)负责管理全市会计工作,监督和规范会计行为,组织实施国家统一的会计制度,指导和监督注册会计师和会计师事务所的业务;指导和管理社会审计。
(12)负责监督检查财税法规、政策、制度的执行,提出加强财政管理的政策和建议。
(13)负责住房公积金监督管理。
(14)承办市委、市人民政府交办的其他事项。
二、一般公共预算支出情况
(一)基本支出情况
基本支出系保障我局机关正常运转、完成日常工作任务而发生的各项支出,包括用于在职及离退休人员的基本工资、津补贴等人员支出,保障机关运行的日常公用经费。基本支出4091.53 万元。其中:人员支出3266.08万元,公用支出825.45万元。
人员支出3266.08万元,其中工资福利支出2591.28万元、对个人和家庭的补助支出647.8万元,总额较上年增加0.8%。
公用支出825.45万元,较上年减少121.07万元,减少12.8%,局机关公用支出已连续5年下降,除人员减少的因素外,下降幅度较大的有维修费、劳务费、印刷费等,分别减少49.1万元、22.16万元、7.3万元,减少的幅度分别64.1%、36.9%、49.1%,维修费减少的主要原因是2024年进行了配电房的维修改造,而2025年未进行类似大型维修。劳务费减少的主要原因是5名原临聘人员转到物业管理,减少了局机关的劳务支出。此外2025年水电气邮继续下降8.6%。2025年只有4项经费增长,分别是差旅费、工会经费、办公费和会议费。其中差旅费增涨20.2%、增涨的主要原因是区县调研、集中监督检查的频次增加,工会经费增涨10%,增涨的主要原因是计提基数增加,进行了应提计提调整,以弥补工会经费不足。办公费和会议费分别增涨1.8%、0.1%,增涨幅度较小。
2.项目支出1208.89万元,较上年增加110.14万元,增涨10%。增加的主要原因是2025年进行了圆弧办公室维修改造,增加了183.1万,而年初部门预算安排的财政业务专项经费(主要包括投资评审、信息化维护、监督检查、绩效评价、政府债务、其他财政业务类专项等)已连续5年下降,其中下降幅度最大的是评审经费,2025年下降100.39万元,下降幅度达26.3%,减少的主要原因是评审职能的调整,评审项目的减少。
(四)“三公”经费支出情况。2025年“三公”经费支出7.27万元,比上年减少5.02万元,下降41%,其中:公务接待费支出0.23万元,比上年减少2.75万元,下降92%;公务用车购置及运行维护费支出7.04万元,比上年减少2.27万元,下降24%;本年度无因公出国(境)支出。
三、政府性基金预算支出情况。我单位无政府性基金预算支出情况。
四、国有资本经营预算支出情况。我单位无国有资本经营预算支出情况。
五、社会保险基金预算支出情况。我单位无社会保险基金预算支出情况。
六、部门整体支出绩效情况
2025年,市财政局在市委、市政府的坚强领导下,迎难而上、真抓实干,圆满完成了各项工作任务,结果好于预期,实现稳中有进。
(一)收入目标完成较好。在烟厂收入减收、非税挖潜空间收窄的情况下,实施2025版税费征管“十大行动”,全市地方一般公共预算收入完成192.99亿元,增速实现逆势回正;协同相关部门累计争取国省补助资金302亿元、超长期特别国债资金35.65亿元、用于项目建设的专项债资金34.23亿元。
(二)服务发展积极有力。一是落实减税降费政策。支持税务部门严格落实减税降费政策,全年为市场主体减免各项税费53.77亿元。二是强化资金保障。市本级安排产业扶持类资金6.33亿元,重点支持“十大标志性工程”和“4+3”现代化产业体系建设,其中多渠道筹资1.1亿元助推合成生物产业技术研发与项目孵化,安排文旅专项3000多万元支持常德河街、旅发大会、湘超联赛等。成功承办2025柳叶湖创投大会暨省金芙蓉基金“市州行”活动,吸引50家投资机构与75家企业代表参会,促进产融对接。三是缓解企业融资难。充分发挥政府性融资担保作用,支持财鑫集团为2200多户市场主体提供投资、担保、小贷等金融服务283.5亿元,湖南农担常德分公司在保余额11.51亿元。支持普惠金融发展,全市“信补贷”新增放款3.81亿元,平均利率4.78%;市辖区“潇湘财银贷”新增放款2.69亿,平均利率3.36%。发挥政府采购政策功能,全市政府采购中小微企业中标成交金额24.28亿元,占采购项目总额的90.33%。
(三)民生保障持续改善。全市一般公共预算民生支出占比超过75%,足额安排“三保”支出305.93亿元。一是支持就业优先战略。全市新增发放创业担保贴息贷款4.78亿元,兑现财政贴息资金0.13亿元。二是提升社会保障水平。市本级及时拨付育儿补贴、免保育教育费0.65亿元和0.24亿元;安排0.24亿元足额保障并提高困难群众和残疾人救助标准;按照省定标准实现企业退休人员基础养老金二十一连调、机关事业单位退休人员基础养老金十连调。市本级安排保障性安居工程补助资金3800万元,支持公租房建设、老旧小区改造等。三是促进卫健事业发展。市本级拨付市直公立医院定额补助等1.02亿元,保障公立医院运转。四是支持教育事业发展。拨付上级补助及市级配套资金16.76亿元,落实上级学生资助资金、生均经费等配套政策,推进城乡义务教育优质均衡发展,促进高等教育及职业教育持续健康发展。五是推进乡村振兴。全市争取高标准农田建设中央专项资金及超长期特别国债20.92亿元,助力保障粮食安全。
(四)改革监管蹄疾步稳。一是深化零基预算改革。持续深化零基预算改革,市本级完成物业管理费等20项支出标准建设,全市压减非重点非刚性支出29.2亿元,改革经验两次被财政部内刊推介。二是强化预算绩效管理。将事前绩效评估结果作为纳入预算的前置条件;在全省率先试点成本预算绩效管理,市本级园林绿化维护成本综合下降10%,具体案例和做法被省财政厅推介。三是推进财政评审改革。全面退出最高投标限价、结算和决算“三类评审”;市本级共完成评审项目428个,评审金额27.57亿元,综合审减率15.02%。四是加强政府采购管理。全市完成政府采购预算28.81亿元,中标(成交)金额27.71亿元;分步关闭政府采购电子卖场,规范小额零星采购;整治违规服务外包工作,委托第三方服务项目个数和付费额度在2024年基础上再压减58%、19.4%。五是强化财政监督。围绕银行账户管理、会计基础工作、乡镇财政管理等方面,扎实开展“强基固本”专项行动,推动财政管理基础不断夯实、运行效能持续提升。此外,着力理顺常德经开区、桃花源风景名胜区管理局财政管理体制机制。
(五)债务风险有效管控。一是将法定债务还本付息全部纳入当年财政预算,确保债务本息按时足额兑付;精准用好隐性债务置换政策,超额完成全年化债任务,全市全年压降融资平台22家。二是落实专项债券自审自发试点要求,设立专项债资金专户,对资金使用情况实行全过程监控。三是持续推进降息减债,减轻债务利息负担。
七、存在的问题及原因分析
1. 预算编制精准度不足:局机关部分项目在预算编制阶段,对业务活动的预估不够充分,未充分考虑市场价格波动、政策调整等因素,导致预算与实际支出存在偏差。例如,在财政投资评审项目中,因新增建设项目的大幅减少使得评审项目购买服务及劳务费支出锐减,实际支出低于预算。
2. 预算执行进度不均衡:存在“前松后紧”的现象,部分项目在预算执行前期推进缓慢,资金沉淀在账户中,到了年末为完成预算支出任务,出现集中支付、突击花钱的情况,影响了财政资金的使用效率和效益。
八、下一步改进措施
为保证机关平稳运行,在过好紧日子的同时,一是建议预算编制精准度加强,打破旧有惯性,实施零基预算编制,用好用准科学标尺的支出标准,强化评审与绩效的过程管控,利用信息化手段编制好以后年度机关预算 。二是切实实现预算执行均衡化,打好“计划先行、监控全程、考核跟上、机制灵活”的组合拳,月末、季末对已实现的支出事项进行分析,督促相关部门及时结算,特别是项目支出事项,并将绩效理念贯穿始终,确保每一分钱都用在刀刃上,实现财政资金效益的及时性和最大化。
九、部门整体支出绩效自评结果拟应用和公开情况
已按要求依法依规公开。
十、其他需要说明的情况
无。
 湘公网安备:43070202000669号